
Na trhu přibývá bytů a prodávající častěji zlevňují
Ing. Iztok Toplak, MBA | 13. října 2026
Kupující mají větší výběr, byty zůstávají déle v inzerci a více než třetina nabídek prochází snížením ceny. Realizované obchody zatím plošný pokles nepotvrzují. Rozdíl mezi nabídkou a uskutečněnými prodeji však připomíná mechanismus obratu z roku 2022 a zaslouží si pozornost zejména v Praze, krajských městech a Brně.
Český trh s byty vstupuje do podzimu 2026 s rozdílnými signály.
Průměrné ceny uskutečněných obchodů zůstávají vysoko a v posledním čtvrtletí ještě rostou. V nabídce se však podmínky mění. Přibývá inzerovaných bytů, jejich prodej vyžaduje více času a prodávající častěji upravují původní cenová očekávání. Pro pochopení dalšího vývoje je nyní podstatné sledovat, jak se tyto změny přenesou do skutečně dohodnutých cen.
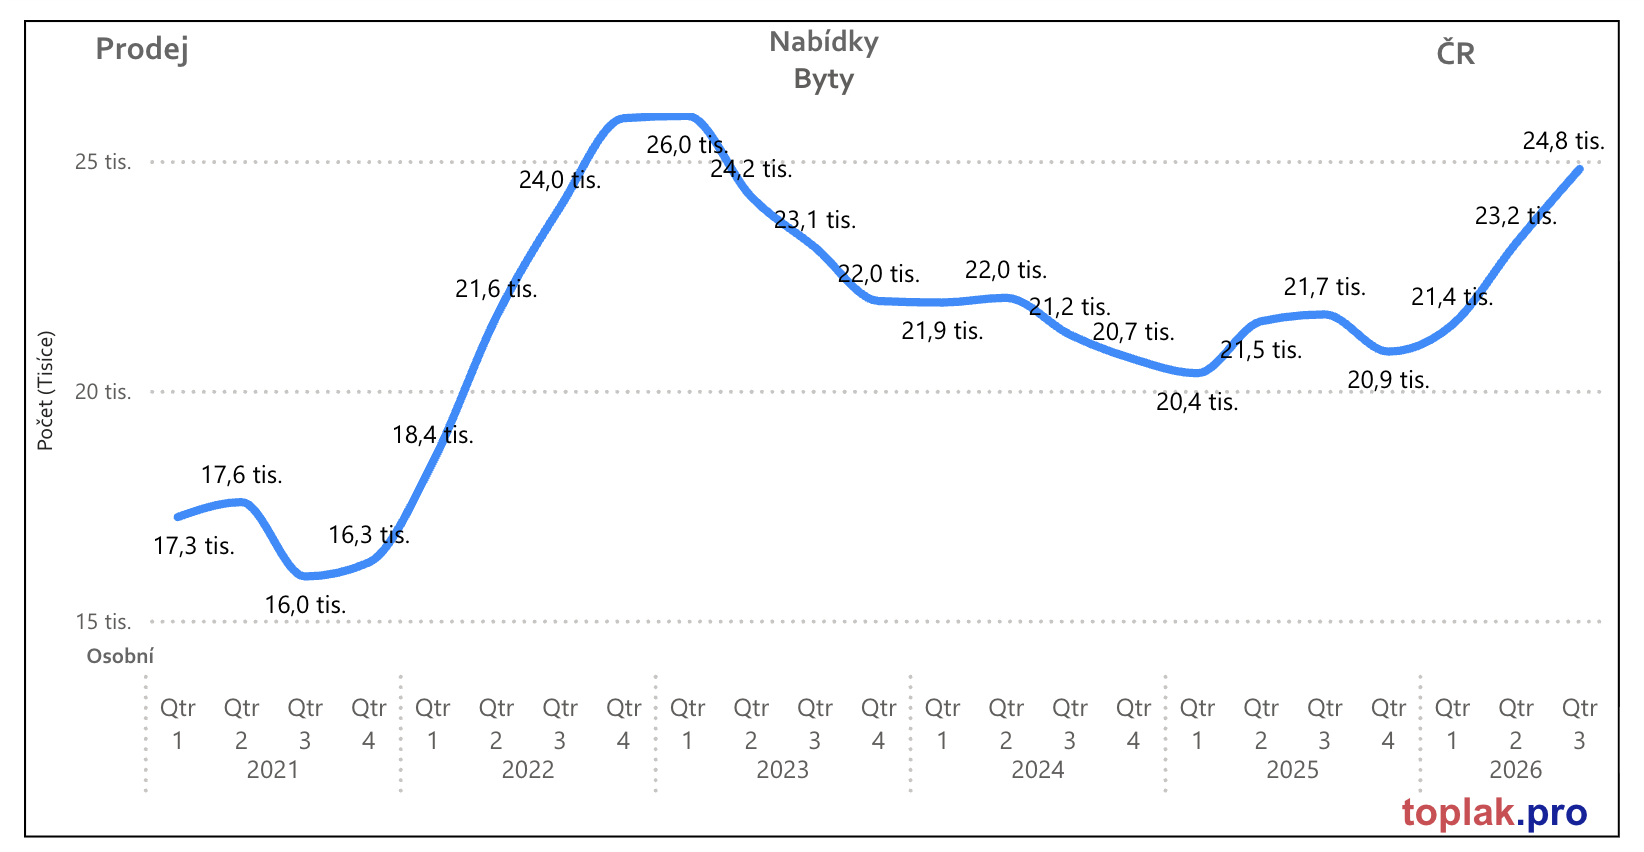
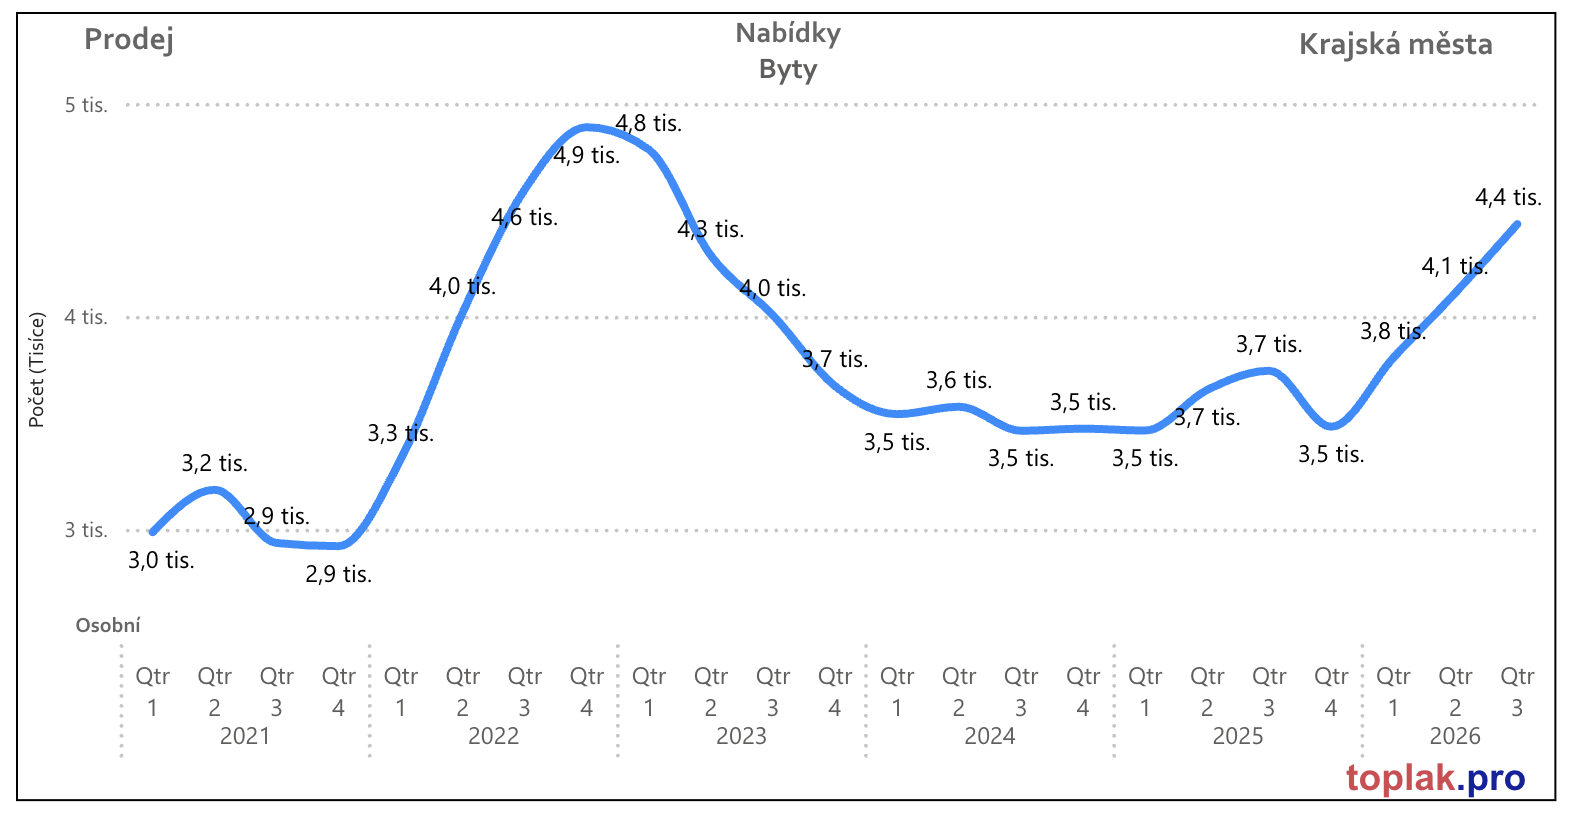
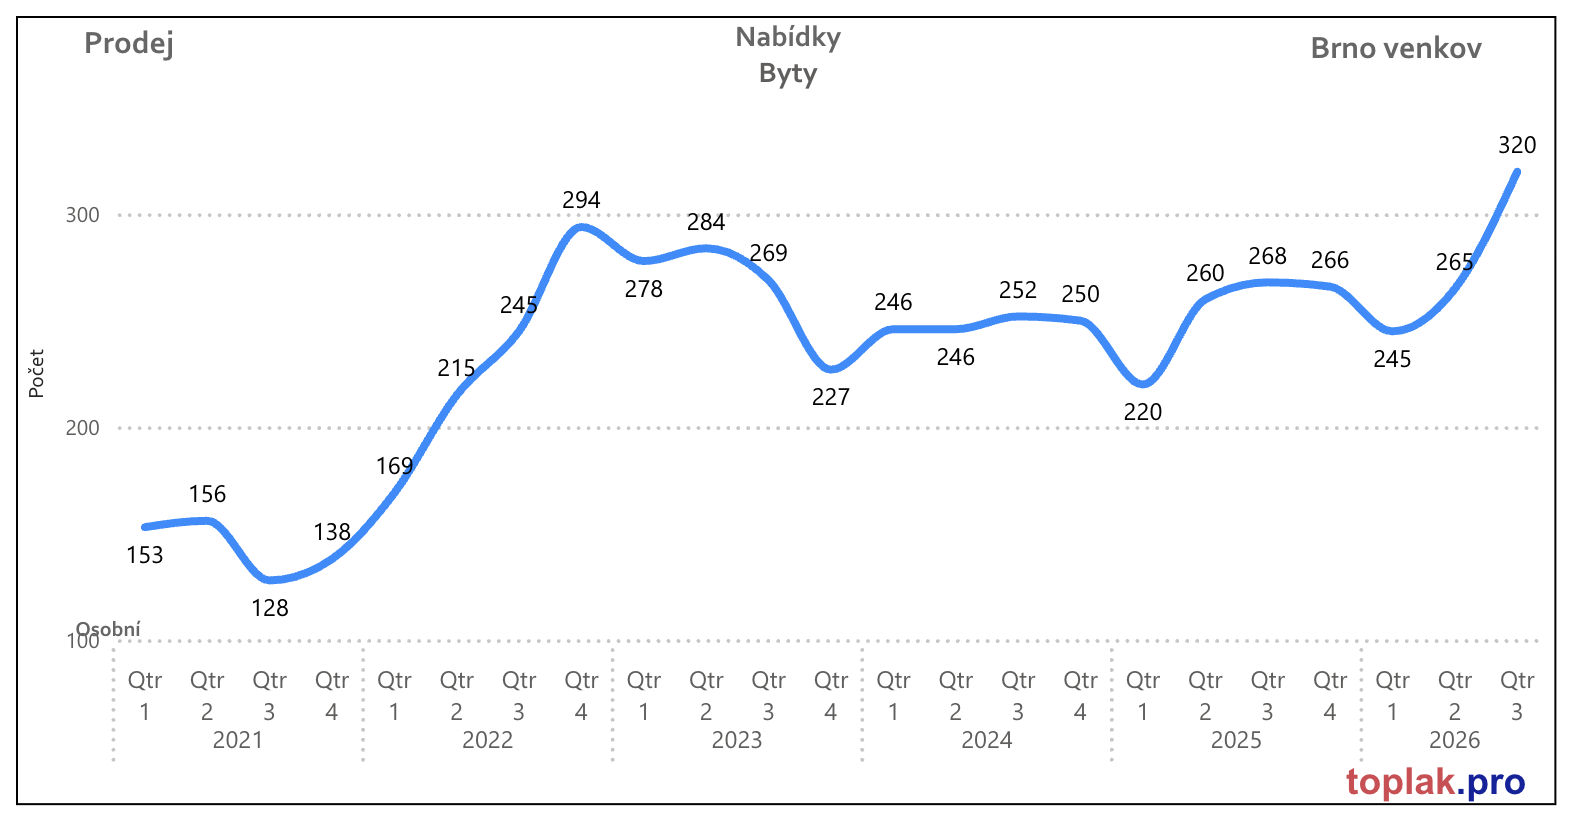
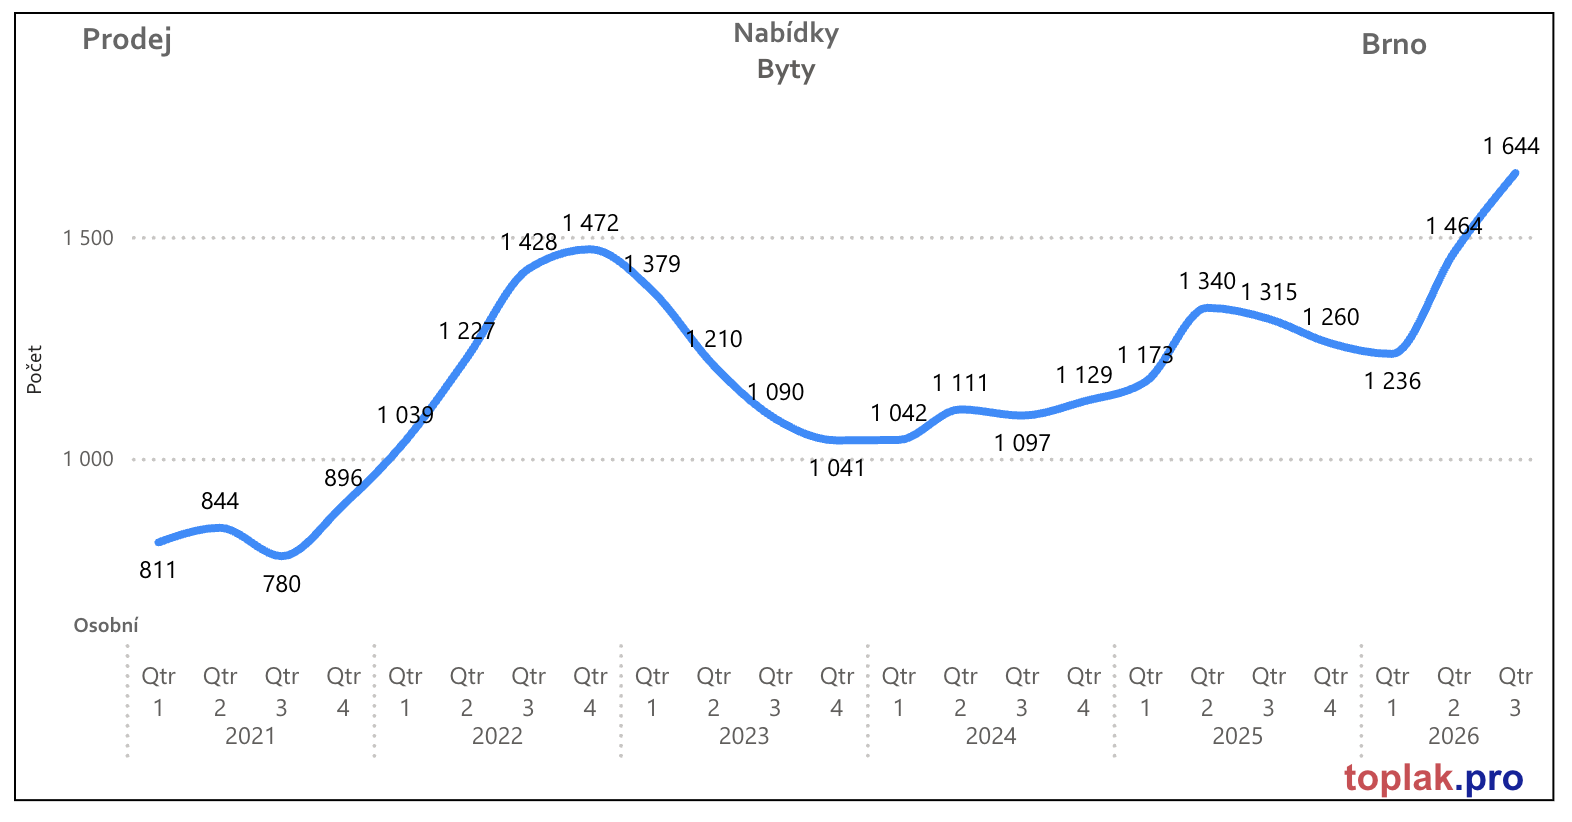
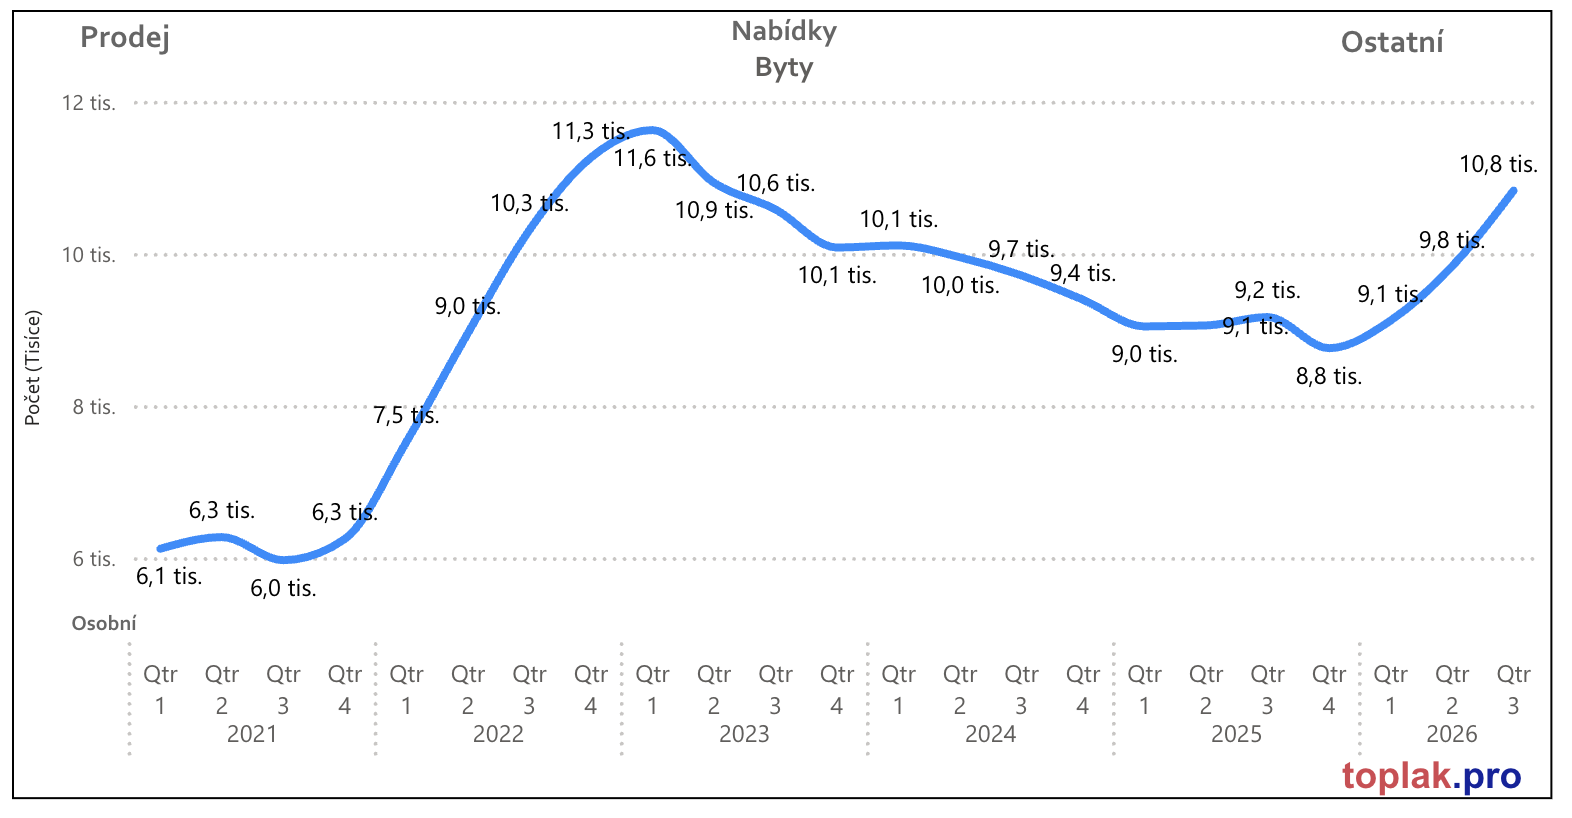
Ve třetím čtvrtletí 2026 dosáhl počet nabídek ve sledovaném souboru 24,8 tisíce. Proti druhému čtvrtletí jde o nárůst přibližně o sedm procent, proti stejnému období loňského roku o čtrnáct procent. Od prvního čtvrtletí přibylo zhruba 3 400 nabídek, tedy šestnáct procent. Prodávající tak čelí větší konkurenci a zájemci mají širší možnost porovnávat ceny i vlastnosti jednotlivých bytů.
Samotný růst počtu nabídek ještě neprokazuje propad poptávky.
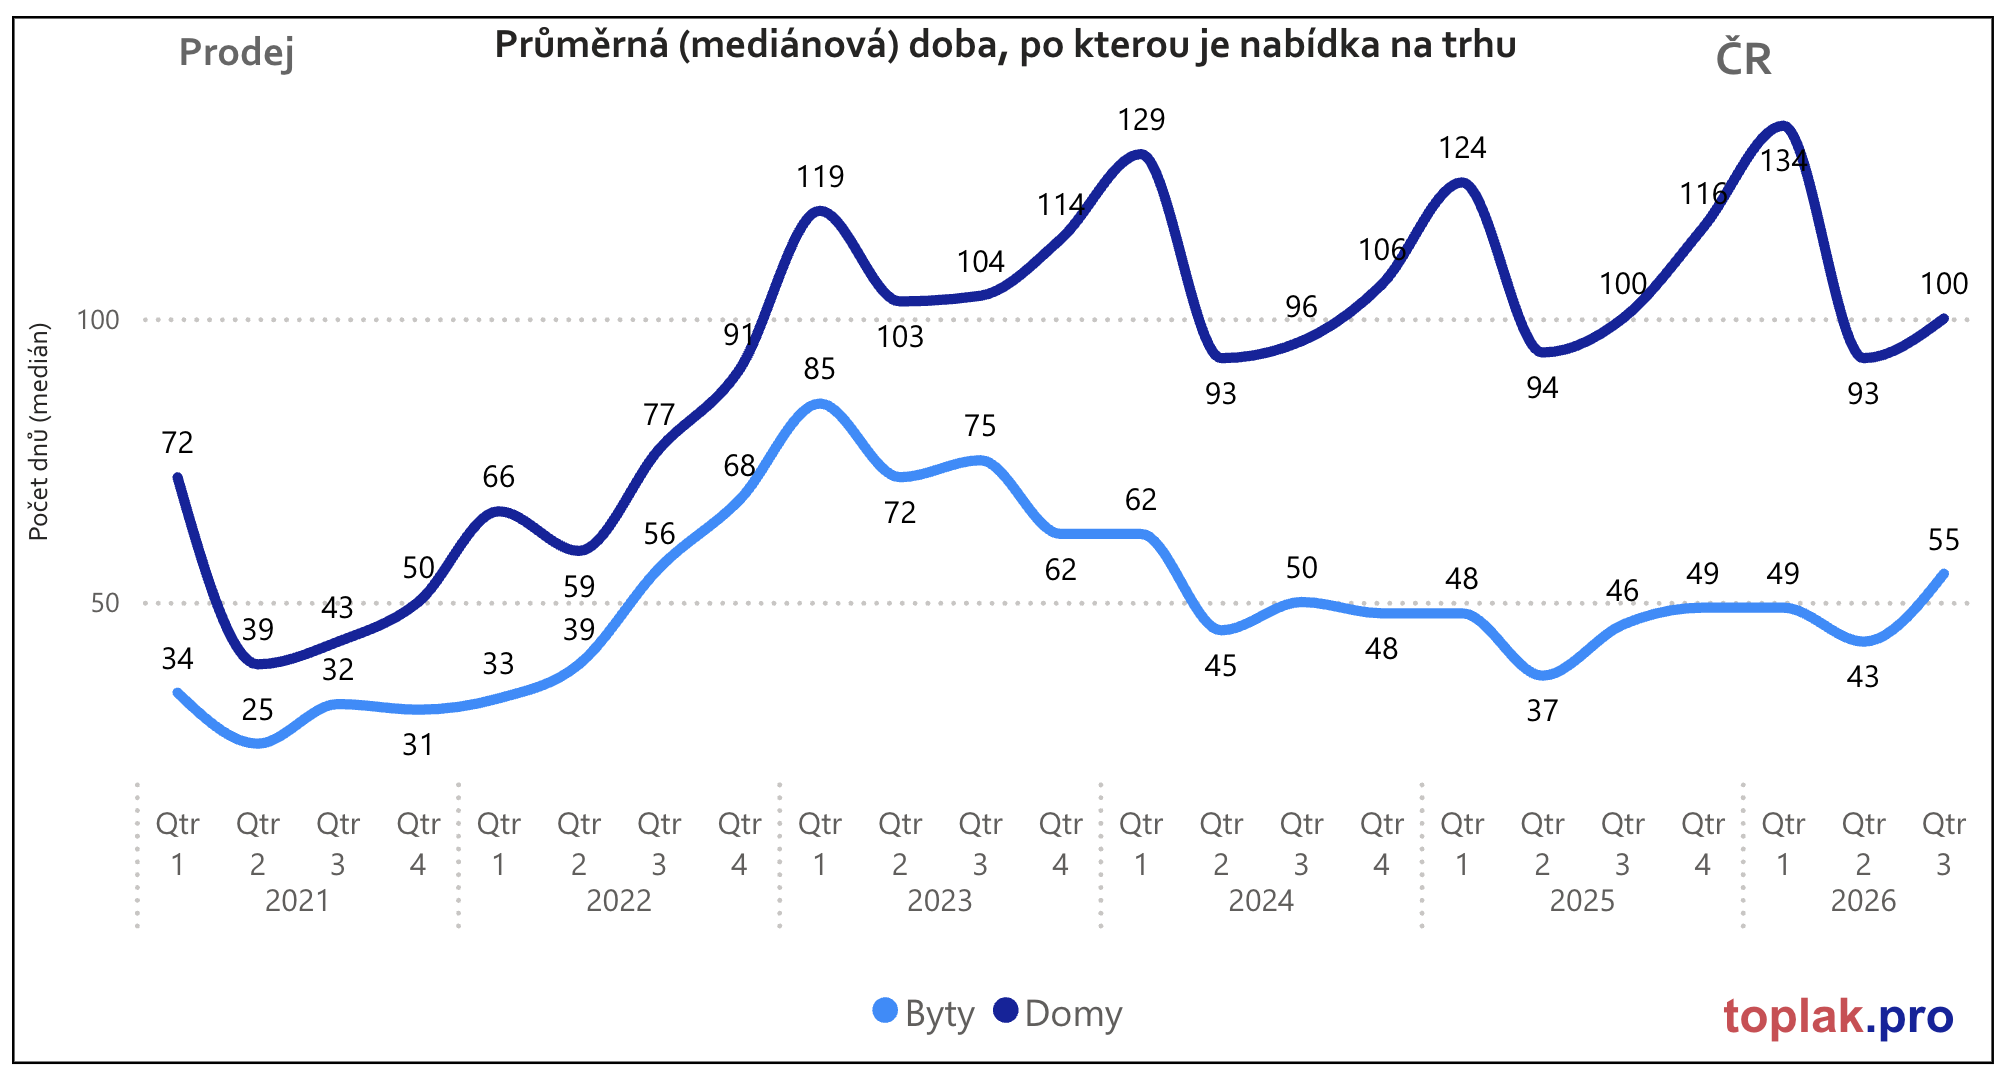
Může vzniknout větším přísunem nemovitostí na trh, jejich pomalejším prodejem nebo kombinací obou vlivů. Ostatní ukazatele ale naznačují, že část nabídky se prodává obtížněji. Medián doby inzerce bytů se mezi druhým a třetím čtvrtletím prodloužil ze 43 na 55 dní. Proti loňským 46 dnům je současná hodnota vyšší přibližně o pětinu. Polovina sledovaných nabídek tedy zůstává na trhu nejméně 55 dní. U rodinných domů dosahuje medián 100 dní, stejně jako před rokem.
Zároveň vzrostl podíl nabídek se snížením ceny.
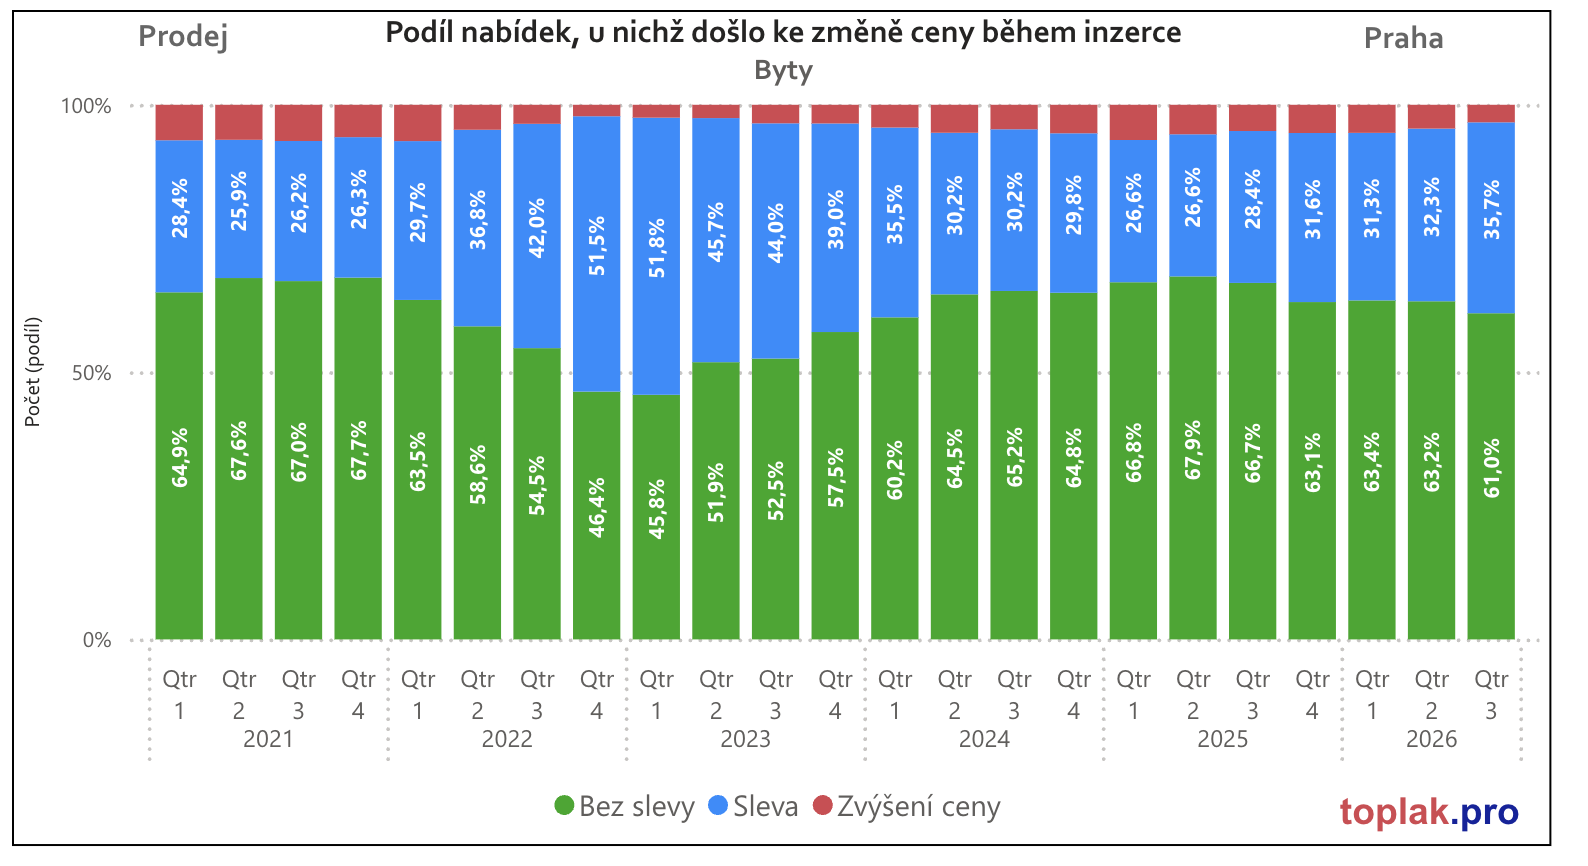
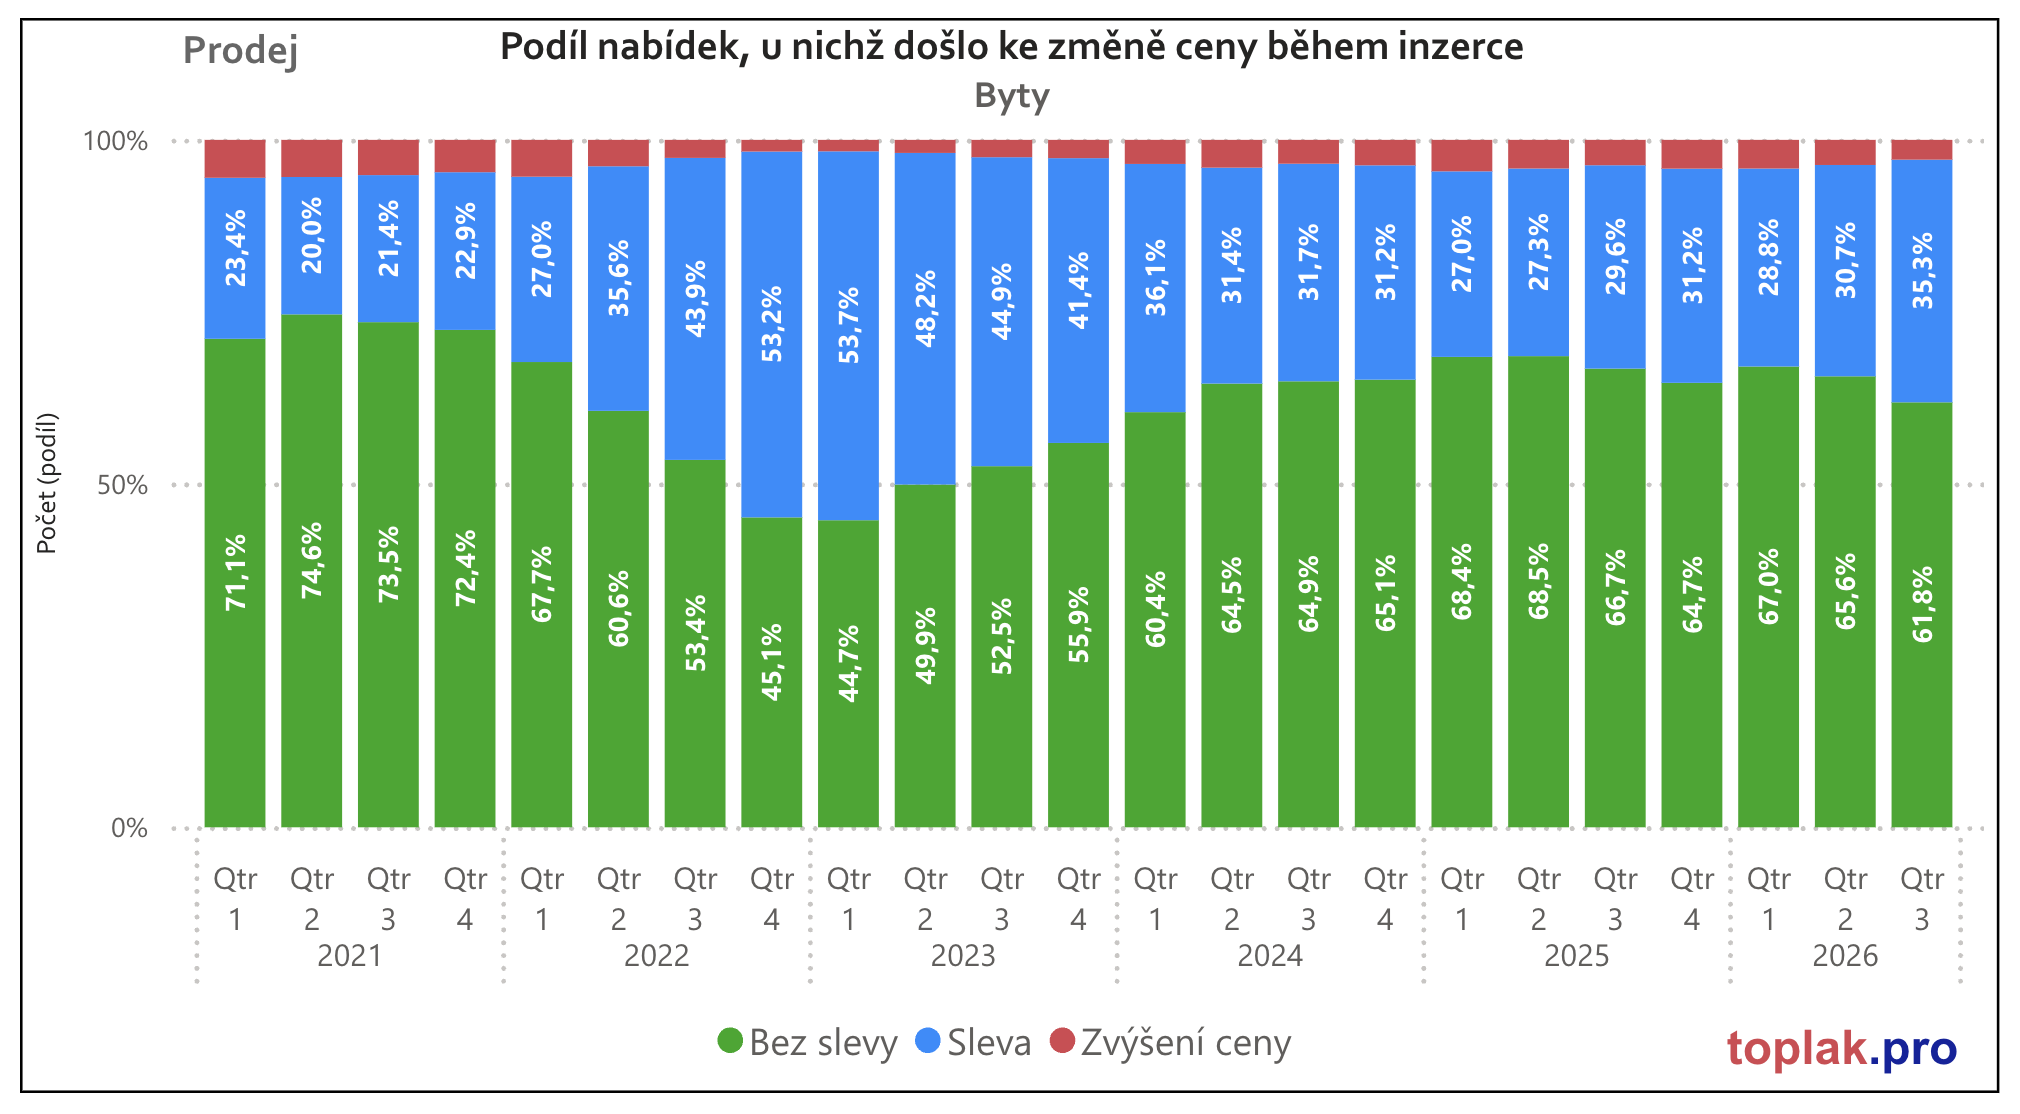
Ve třetím čtvrtletí se zlevňovalo u 35,3 procenta bytů, oproti 30,7 procenta ve druhém čtvrtletí a 29,6 procenta před rokem. Už přibližně každá třetí nabídka tedy během inzerce prochází cenovou korekcí. Rostoucí nabídka, delší inzerce a častější zlevňování společně ukazují, že prosadit původní představu o ceně je pro část prodávajících obtížnější.
U zlevněných bytů do 51 metrů čtverečních dosahuje vykázaná průměrná sleva přibližně 322 tisíc korun. U bytů nad 51 do 68 metrů čtverečních činí 387 tisíc a u větších bytů 666 tisíc korun. Tyto částky vyjadřují rozdíl mezi původní a poslední nabídkovou cenou a počítají se pouze z případů, které skutečně zlevnily. Nejde o průměrnou slevu na celém trhu ani o rozdíl mezi inzerovanou cenou a cenou v kupní smlouvě.
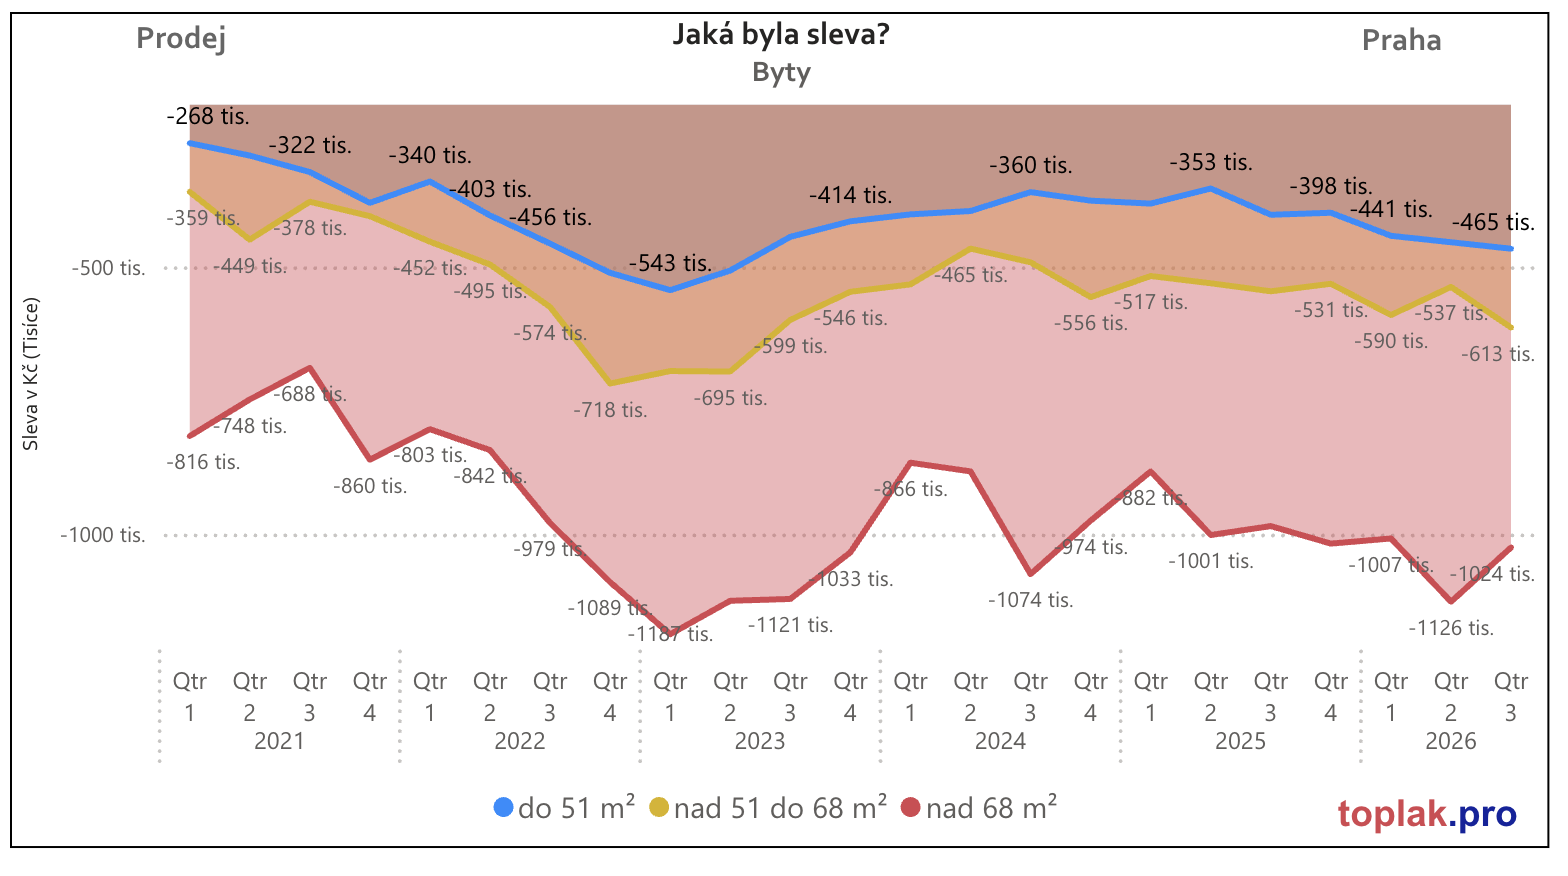
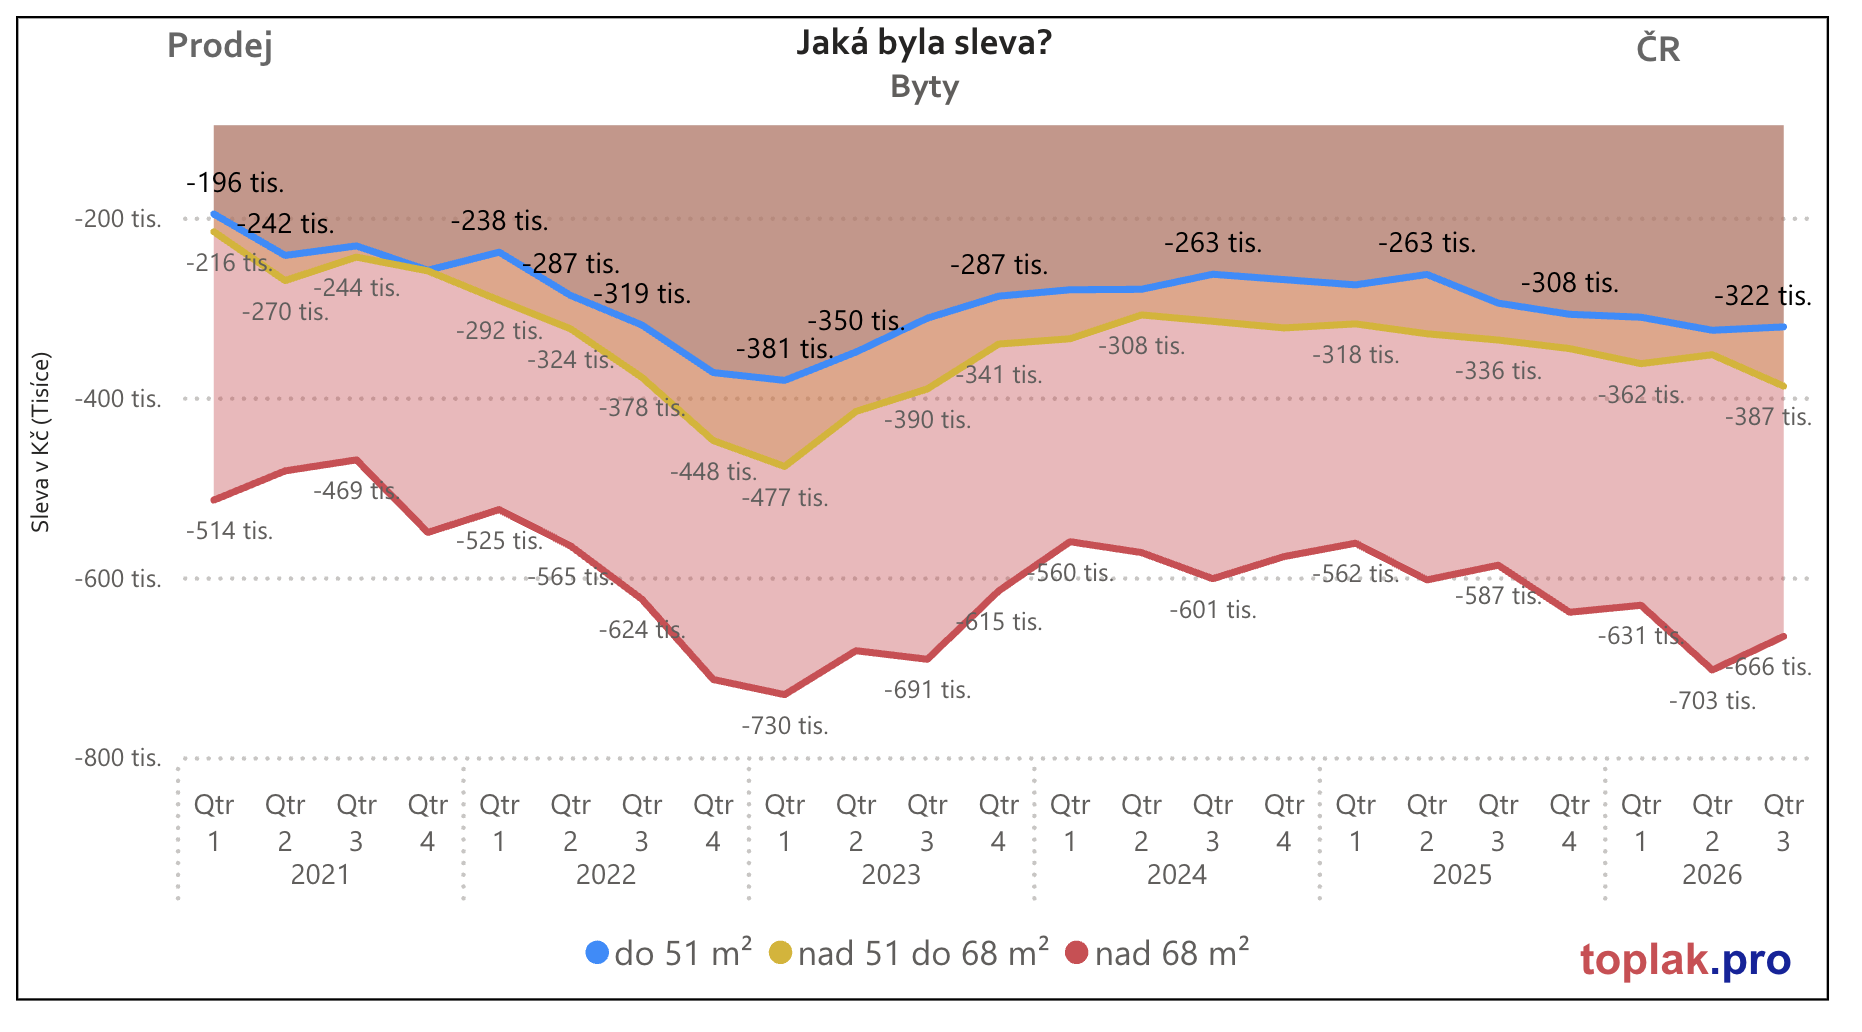
Vysoká sleva sama o sobě nemusí znamenat, že byt zlevnil pod svou tržní hodnotu. Často může napravovat příliš ambiciózní začátek inzerce. Stejně tak vyšší korunová sleva u velkého bytu neprokazuje větší procentní pokles. Dražší nemovitost může při stejné relativní úpravě vykázat podstatně vyšší částku. U největších bytů se navíc sleva proti druhému čtvrtletí zmenšila ze 703 na 666 tisíc korun. Aktuální tlak proto není ve všech velikostních skupinách totožný.
Rozdíl mezi nabídkou a realizacemi pomáhá vysvětlit časování obchodu.
Inzerát zachycuje podmínky, za kterých se prodávající snaží najít zájemce. Poslední nabídková cena již odráží případné ústupky během inzerce. Realizace ukazuje dohodu, která prošla smluvním procesem a následně se objevila v transakčních datech. V období obratu tak mohou současně přibývat slevy a růst ceny vykazovaných prodejů.
Realizační ceny jsou v grafech zařazeny podle provedených vkladů do katastru nemovitostí. Zachycují proto obchody, jejichž ceny byly dohodnuty dříve, a vůči nabídkovým údajům mají časový posun. Při srovnávání křivek je potřeba tento rozdíl zohlednit. Jde o vysvětlení způsobu zobrazení dat, nikoli o předpoklad, že se každá změna nabídkových cen po určité době automaticky zopakuje v realizacích. Tříměsíční průměrování meziročních cenových změn navíc krátkodobé výkyvy vyhlazuje.
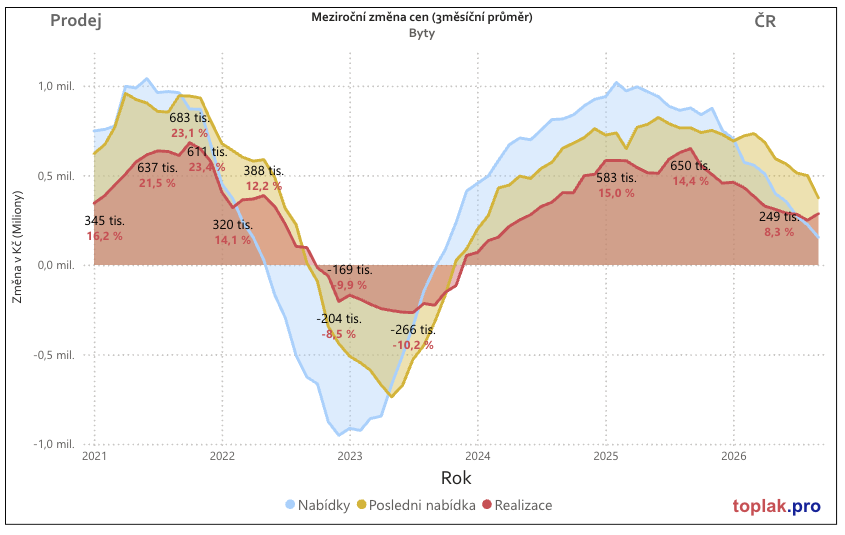
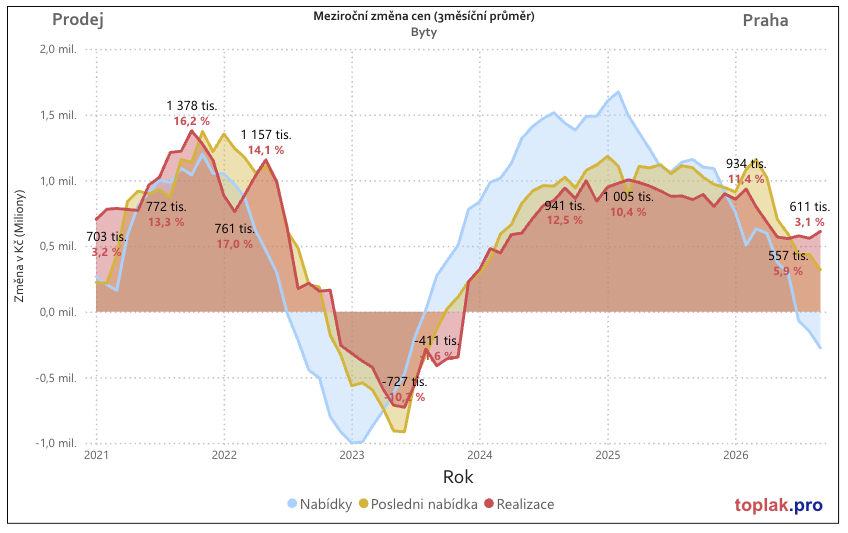
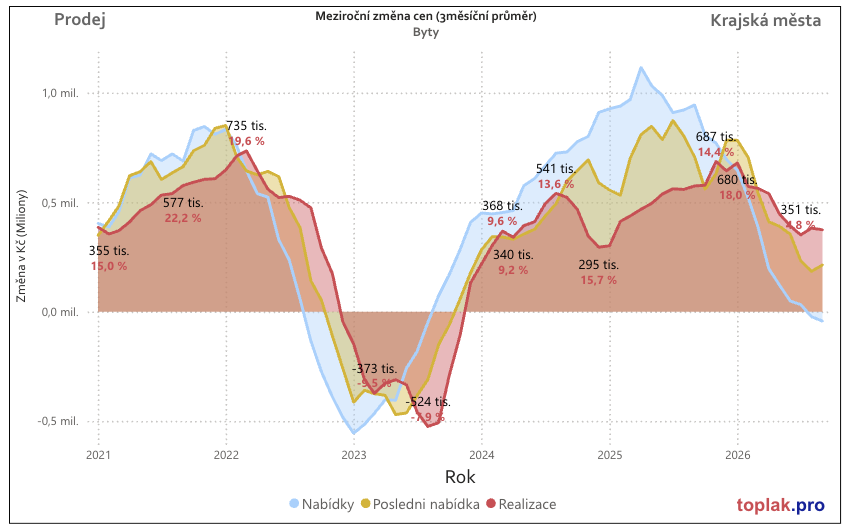
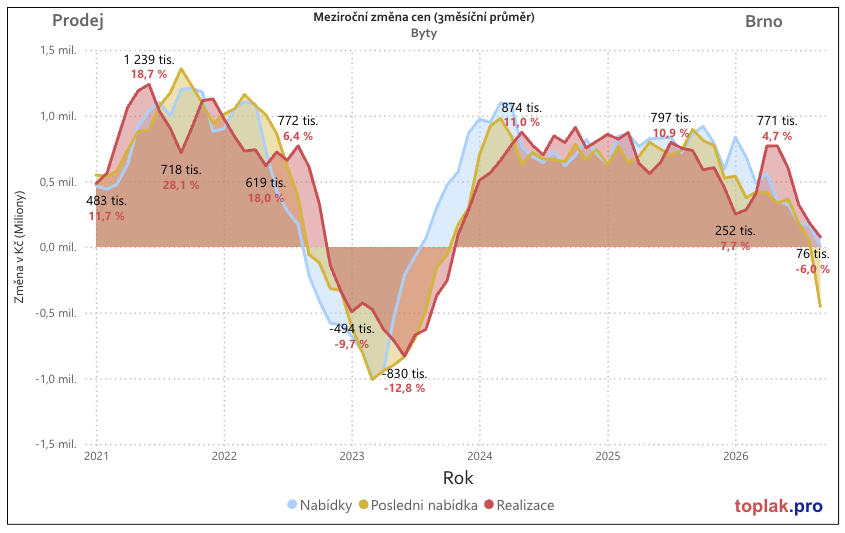
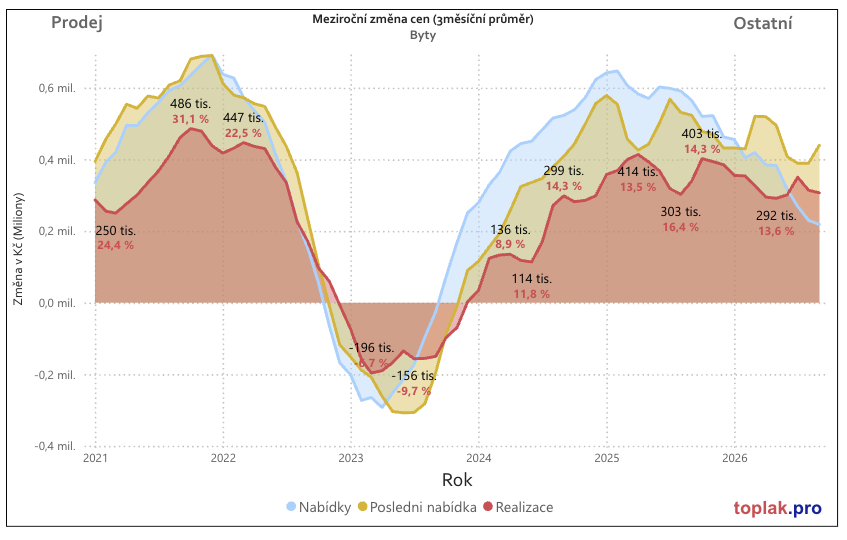
Podobné pořadí změn bylo patrné v roce 2022.
Nabídkové cenové řady začaly oslabovat před pozdějším výrazným oslabením realizací. Současně rostl počet nabídek. Z 18,4 tisíce v prvním čtvrtletí se zvýšil na 24 tisíc ve třetím čtvrtletí, tedy přibližně o třicet procent. Kolem přelomu let 2022 a 2023 dosahoval zhruba 26 tisíc. Dnešní úroveň 24,8 tisíce se tehdejšímu maximu přibližuje, letošní tempo přírůstku je však zatím podstatně mírnější.
Rozdíl je také v četnosti cenových korekcí. Ve třetím čtvrtletí 2022 zlevňovalo 43,9 procenta nabídek, na konci roku už 53,2 procenta. Na začátku roku 2023 dosáhl podíl 53,7 procenta a medián inzerce bytů vystoupal na 85 dní. Dnešních 55 dní je téměř shodných s 56 dny ve třetím čtvrtletí 2022, ale současných 35,3 procenta zlevňovaných nabídek zůstává znatelně pod tehdejší úrovní. Současnost tedy připomíná některé příznaky tehdejšího obratu, jejich intenzita se však liší.
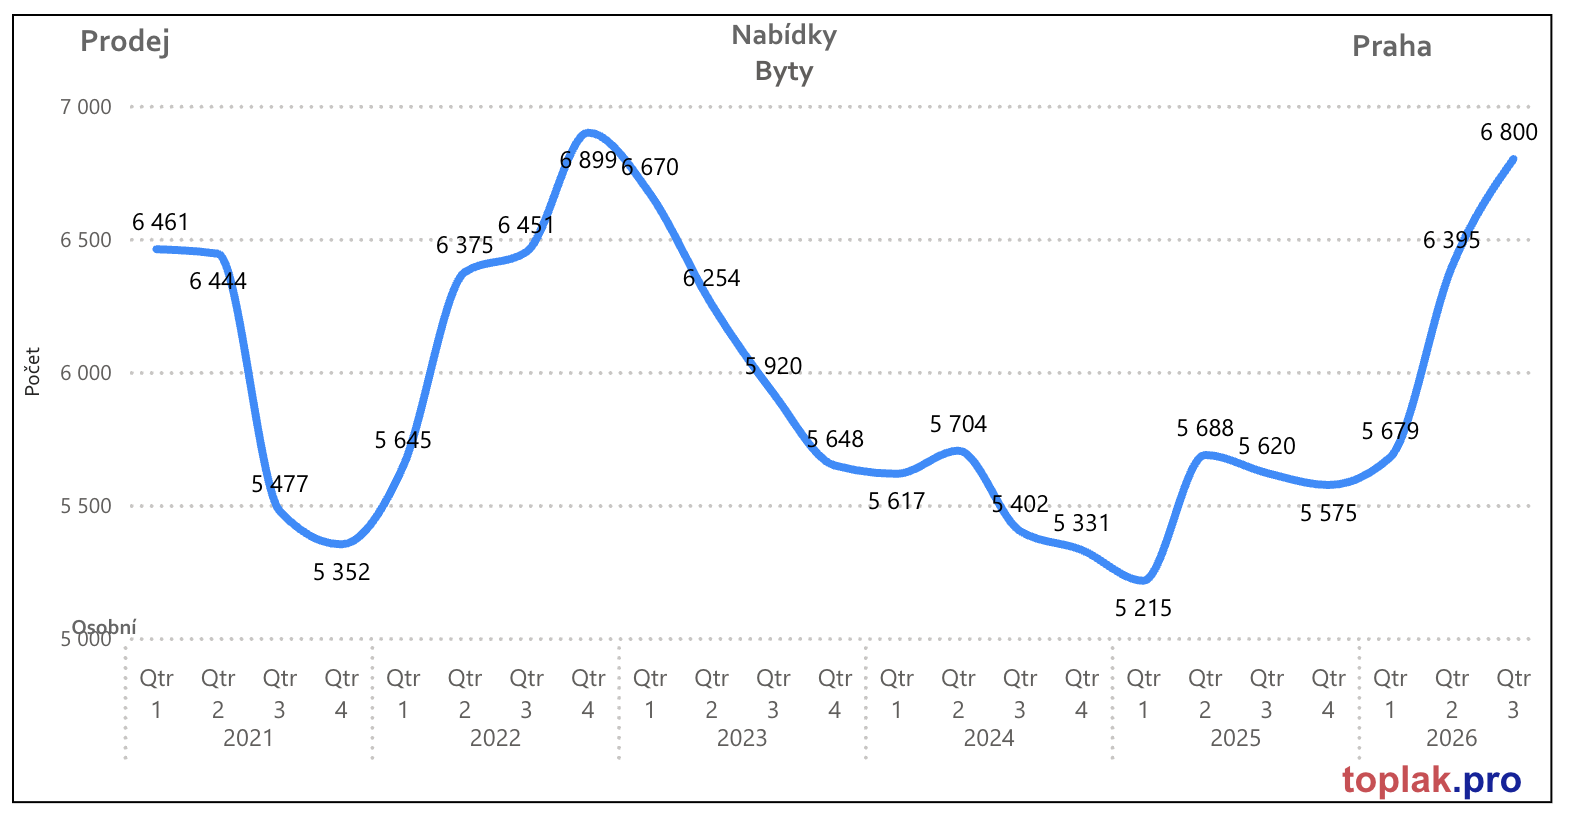
Celostátní průměry navíc zakrývají regionální rozdíly. V Praze už korunová řada meziročních změn nabídkových cen přechází do záporných hodnot, zatímco poslední nabídky oslabují a realizace zůstávají kladné. Podobný rozchod je vidět v krajských městech. V Brně je závěrečné oslabení prudké, poslední nabídková řada klesá pod nulu a korunová změna realizací se přibližuje nule. Tyto trhy vysílají výraznější signál možné stagnace či následného poklesu než souhrnný údaj za republiku.
V ostatních lokalitách zůstávají korunové řady meziročních změn kladné a poslední nabídka v závěru znovu posiluje. Přenášet sem automaticky vývoj Prahy nebo Brna by bylo nepřesné. Stejně důležité je rozlišovat změnu tempa a změnu cenové úrovně. Pokud meziroční růst zpomalí, byt může být stále dražší než před rokem. A naopak může již několik měsíců zlevňovat, přestože meziroční srovnání ještě zůstává kladné.
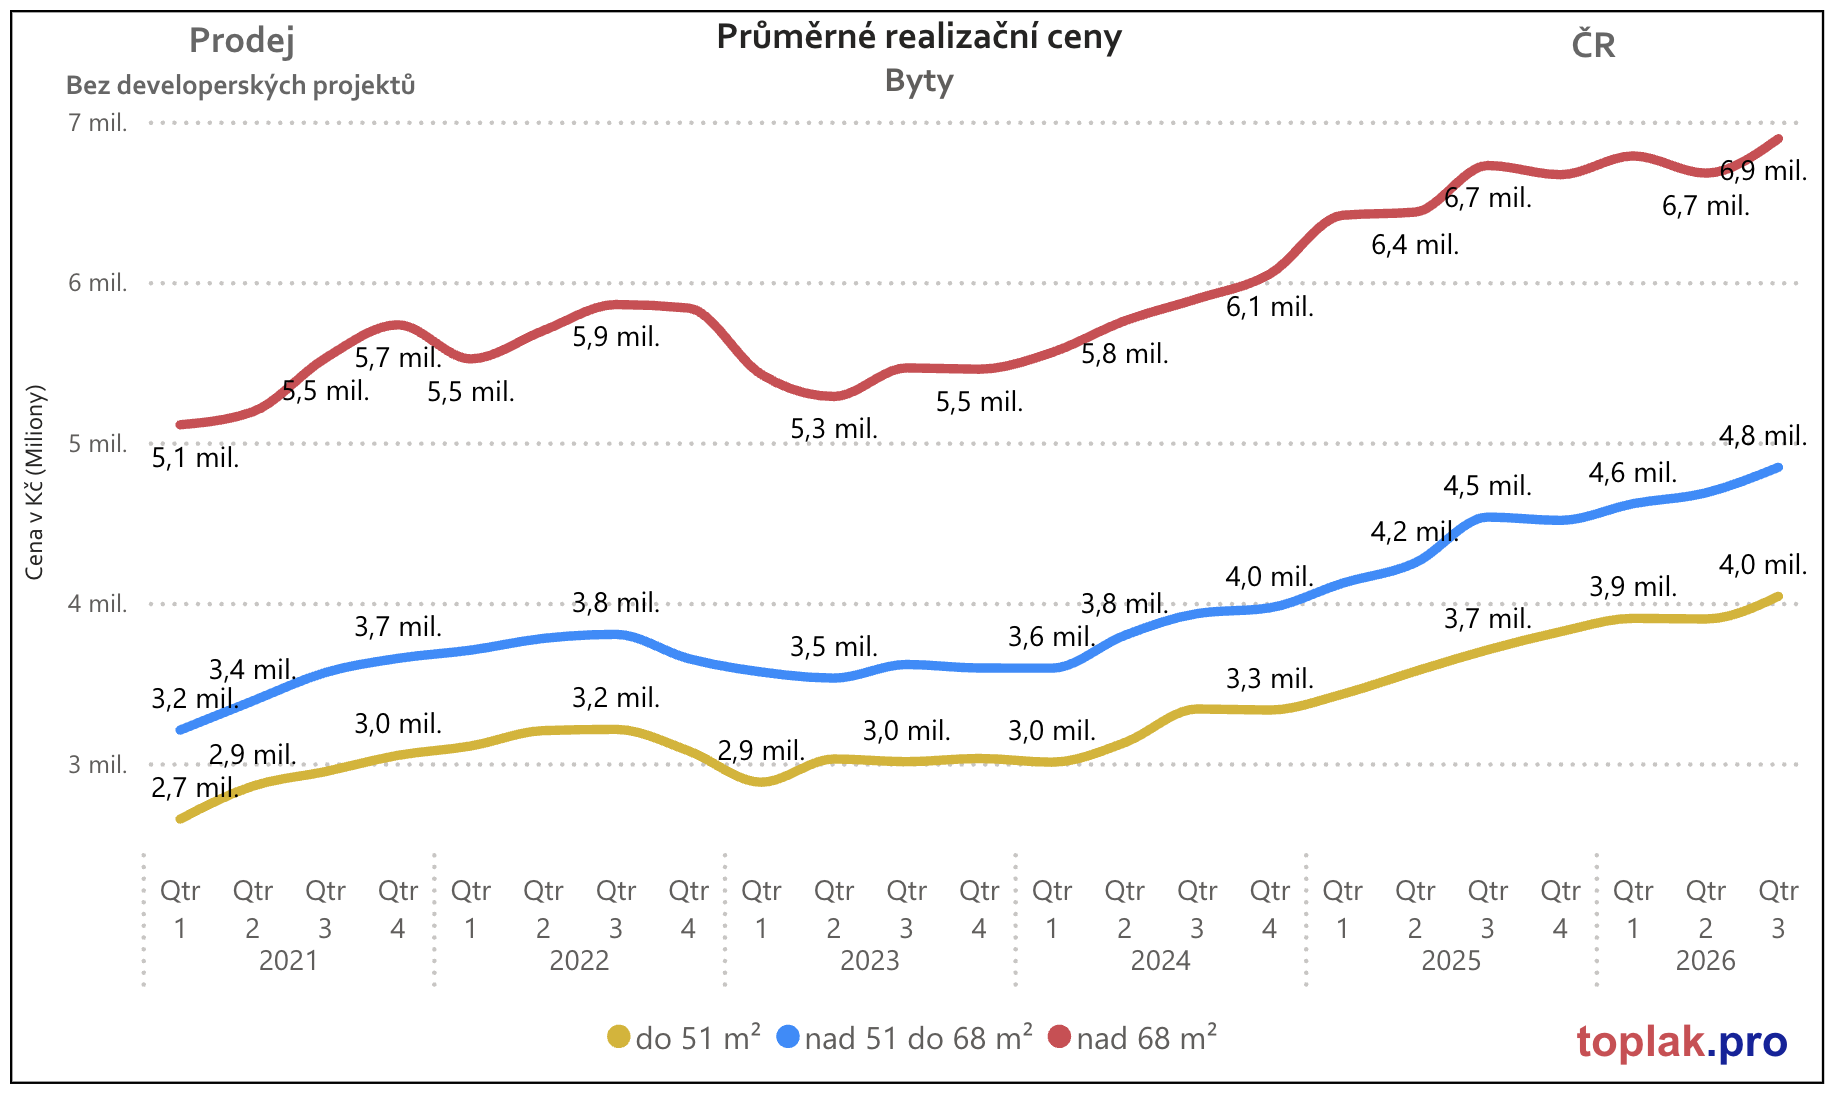
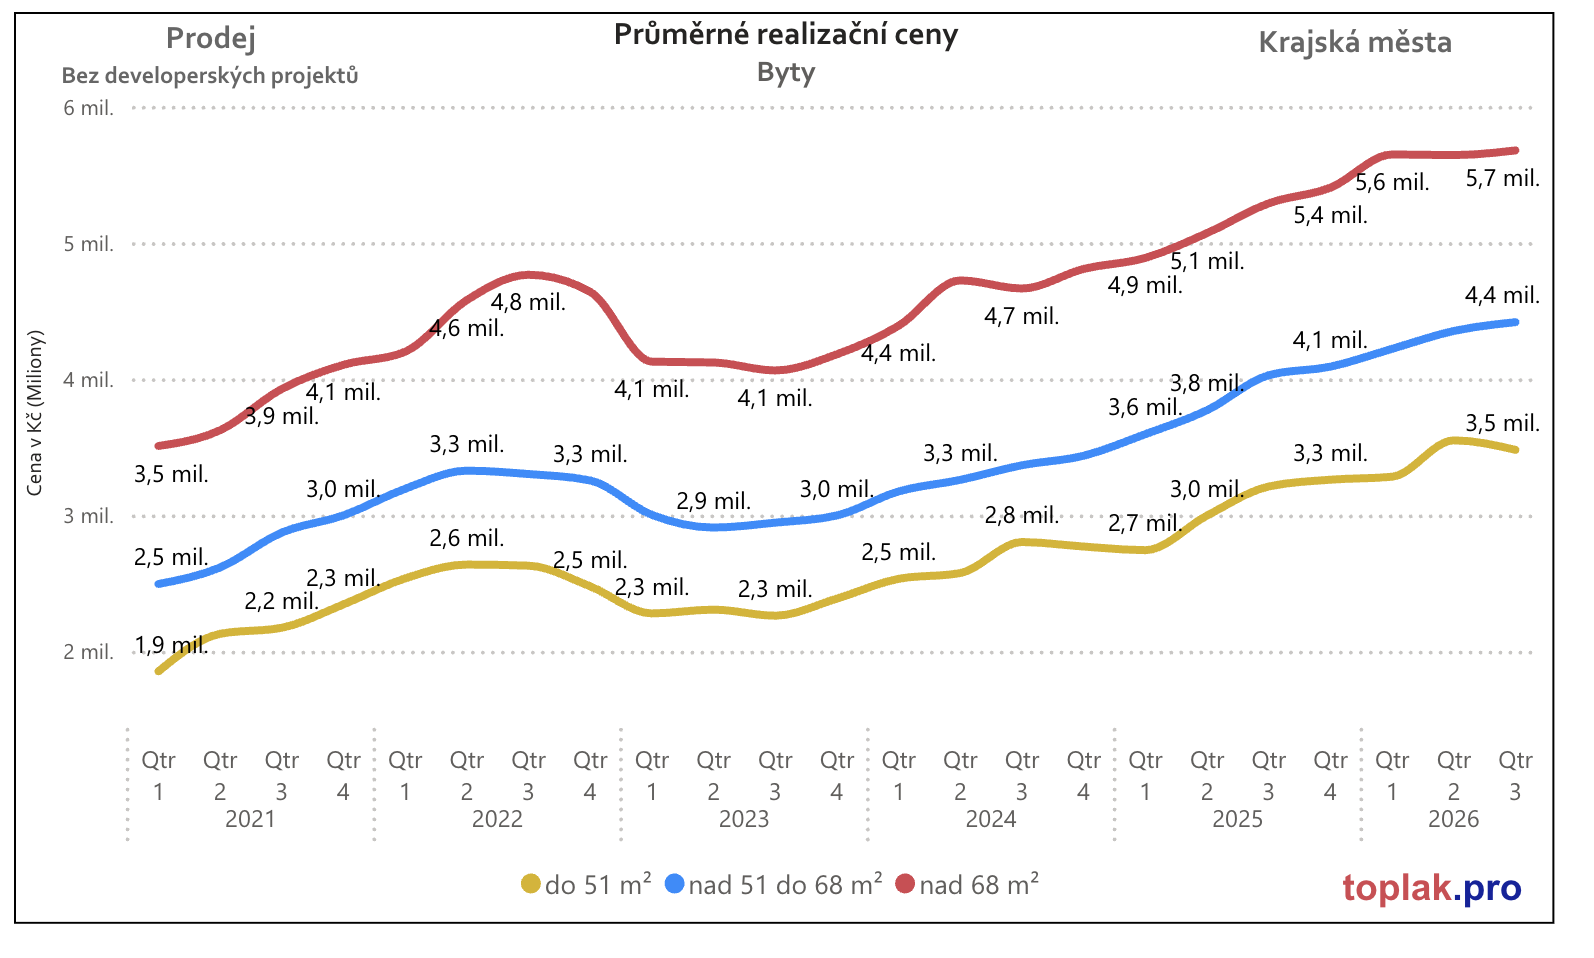
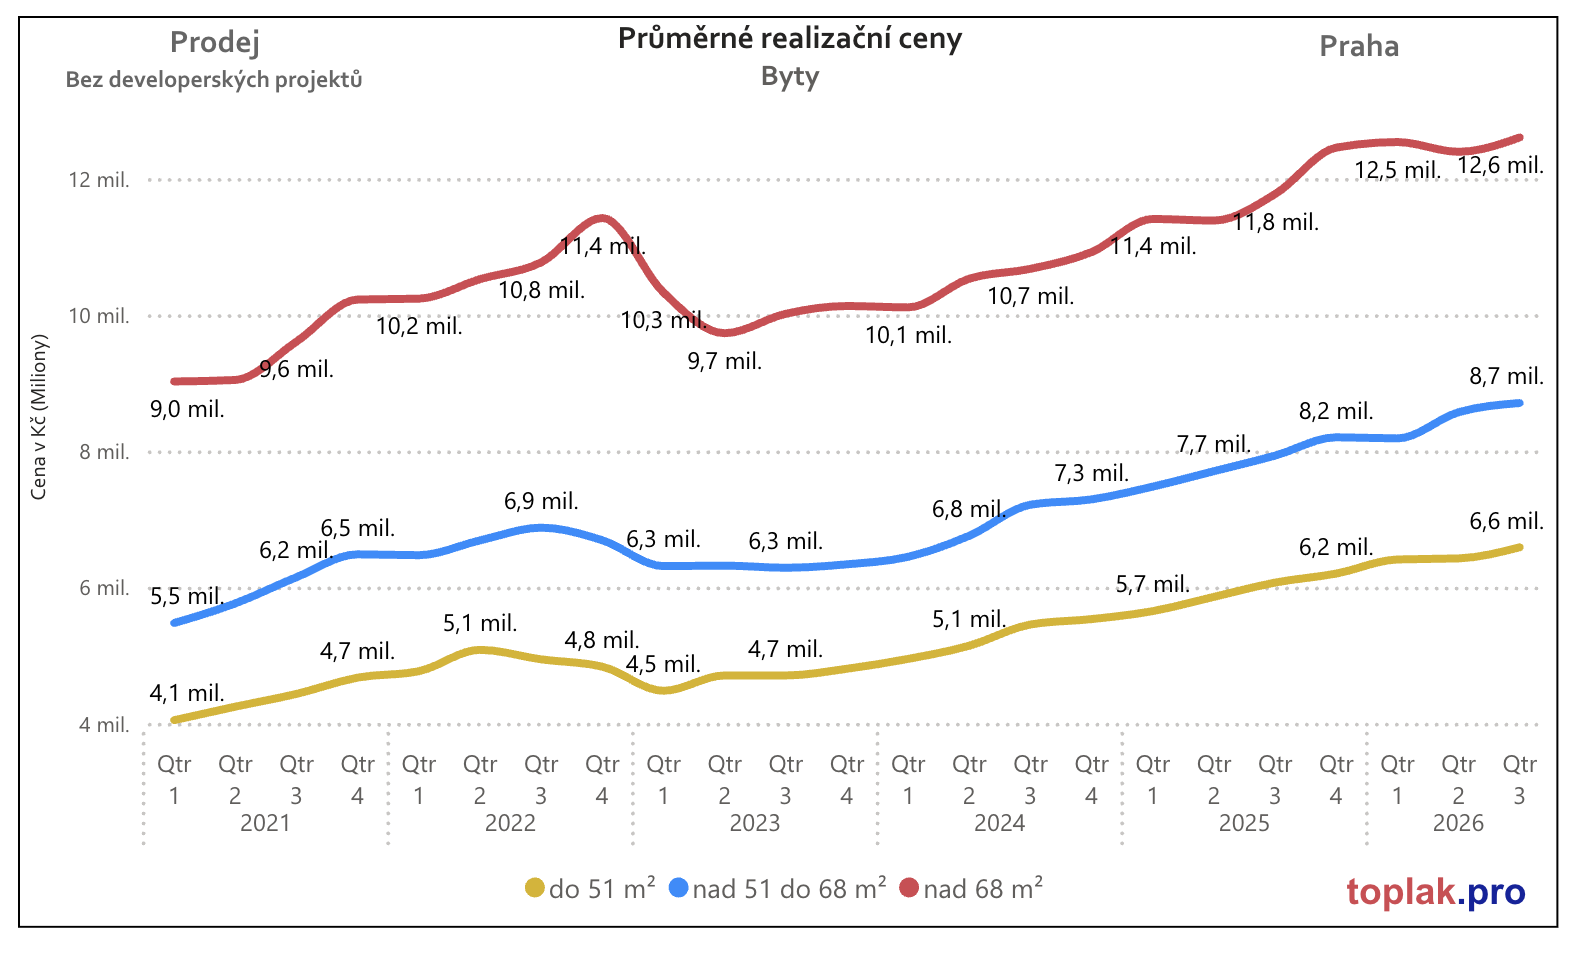
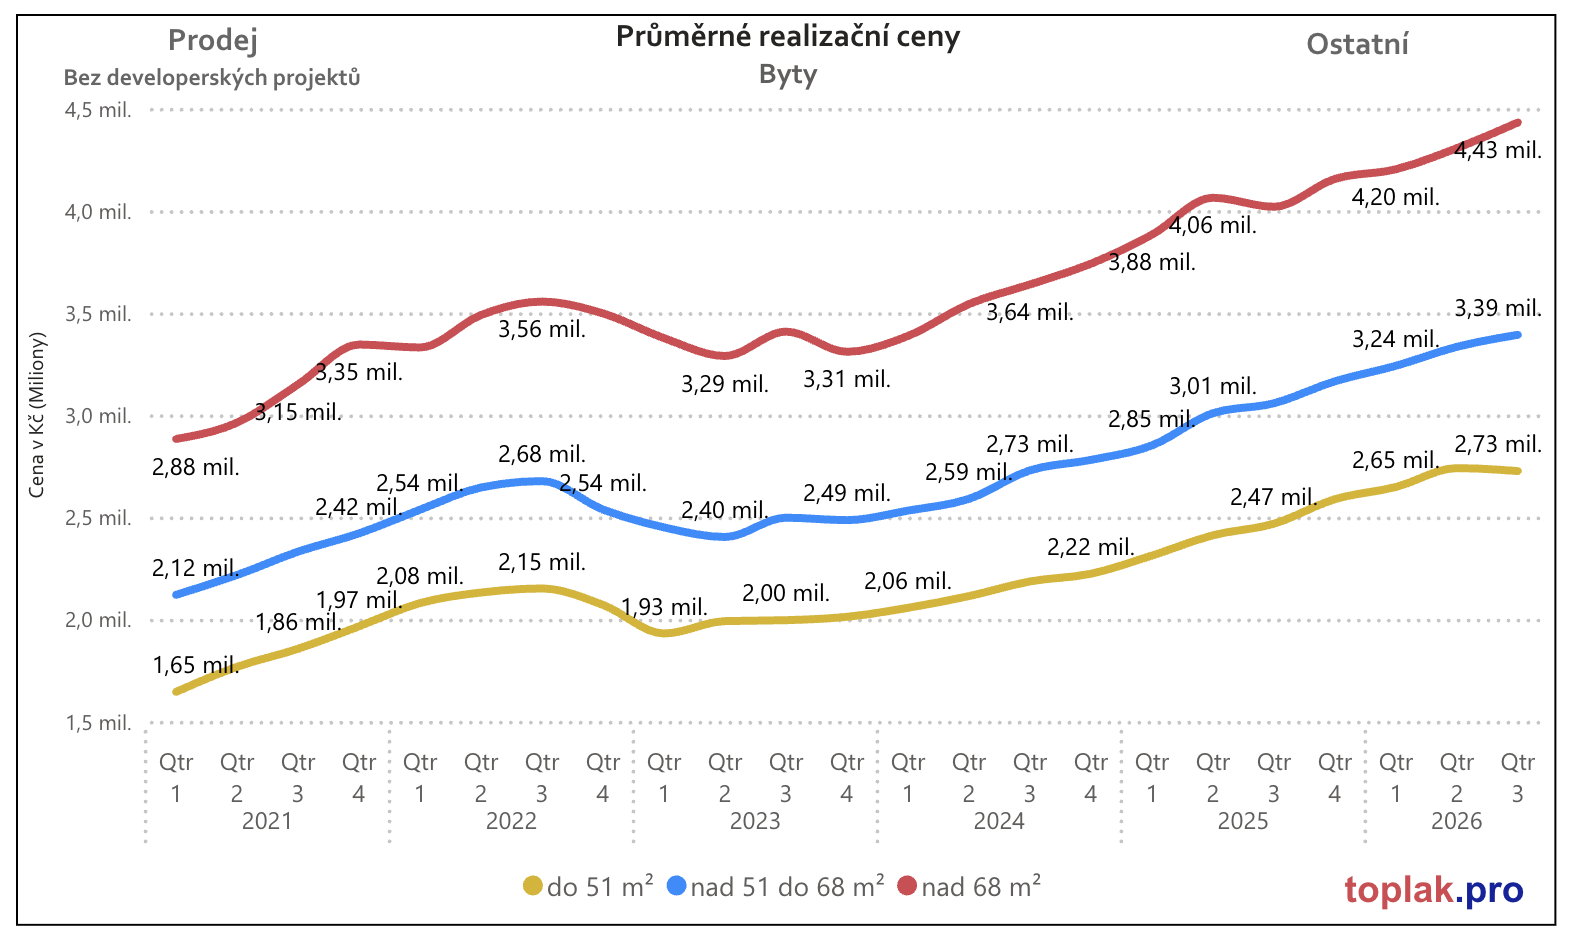
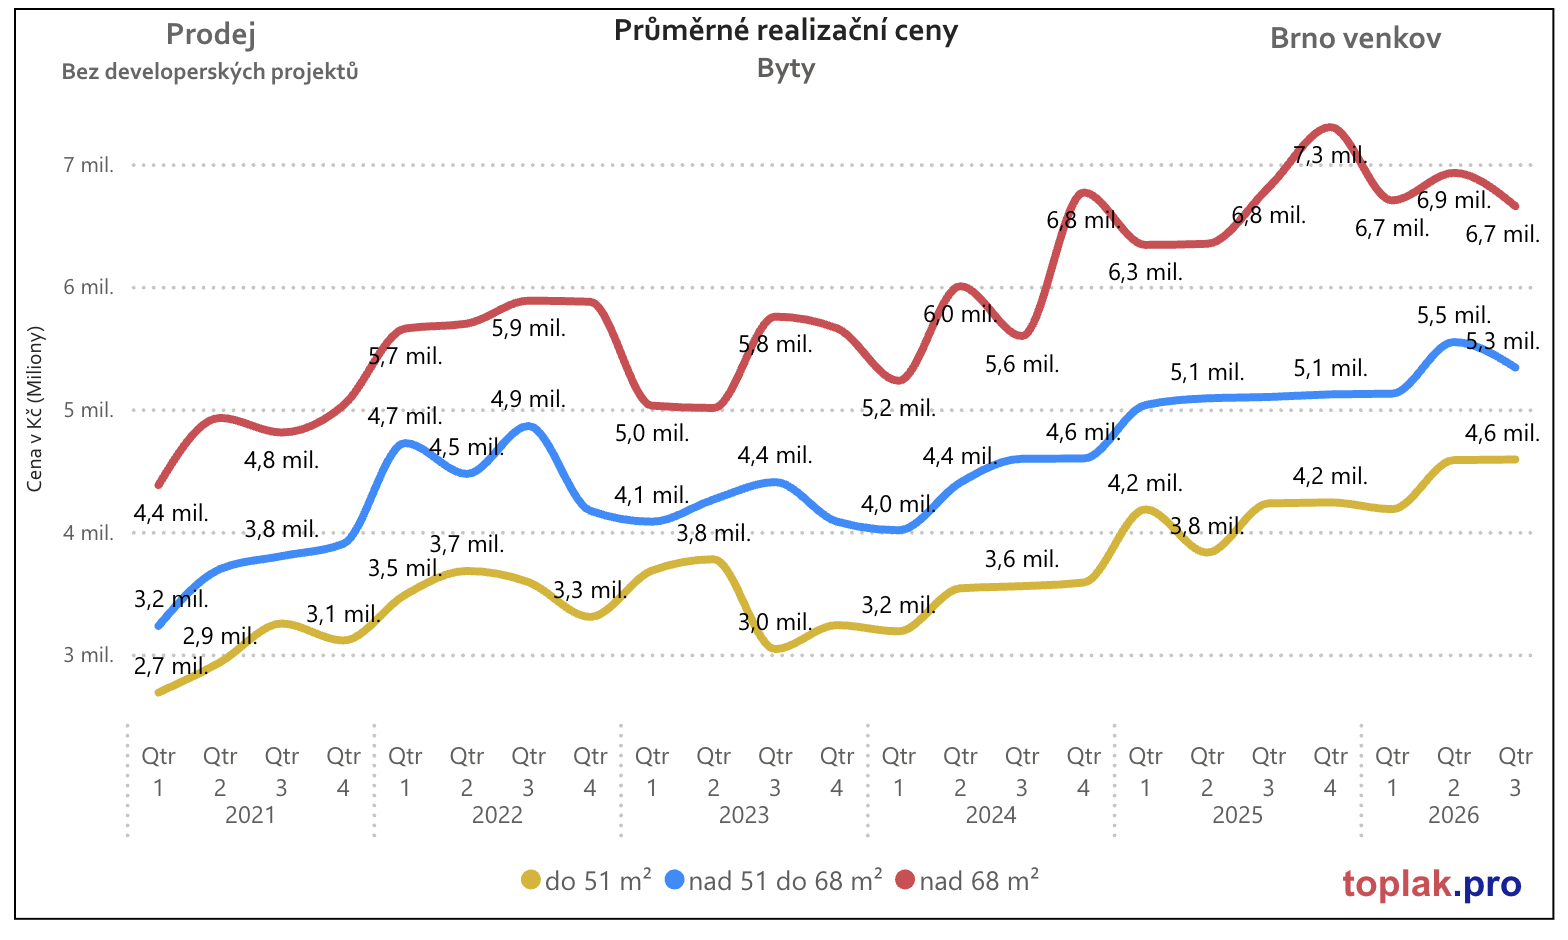
Graf průměrných realizačních cen zatím celostátní pokles nepotvrzuje.
Ve třetím čtvrtletí 2026 dosahuje průměrná cena bytů do 51 metrů čtverečních přibližně čtyř milionů korun. U prostřední skupiny činí 4,8 milionu a u bytů nad 68 metrů čtverečních 6,9 milionu korun. Všechny tři skupiny v závěru rostou. Jde ovšem o celkové ceny prodaných bytů, jejichž průměr může ovlivňovat lokalita, stav i přesná velikost. Nejsou totožné s cenovým indexem srovnatelných nemovitostí.


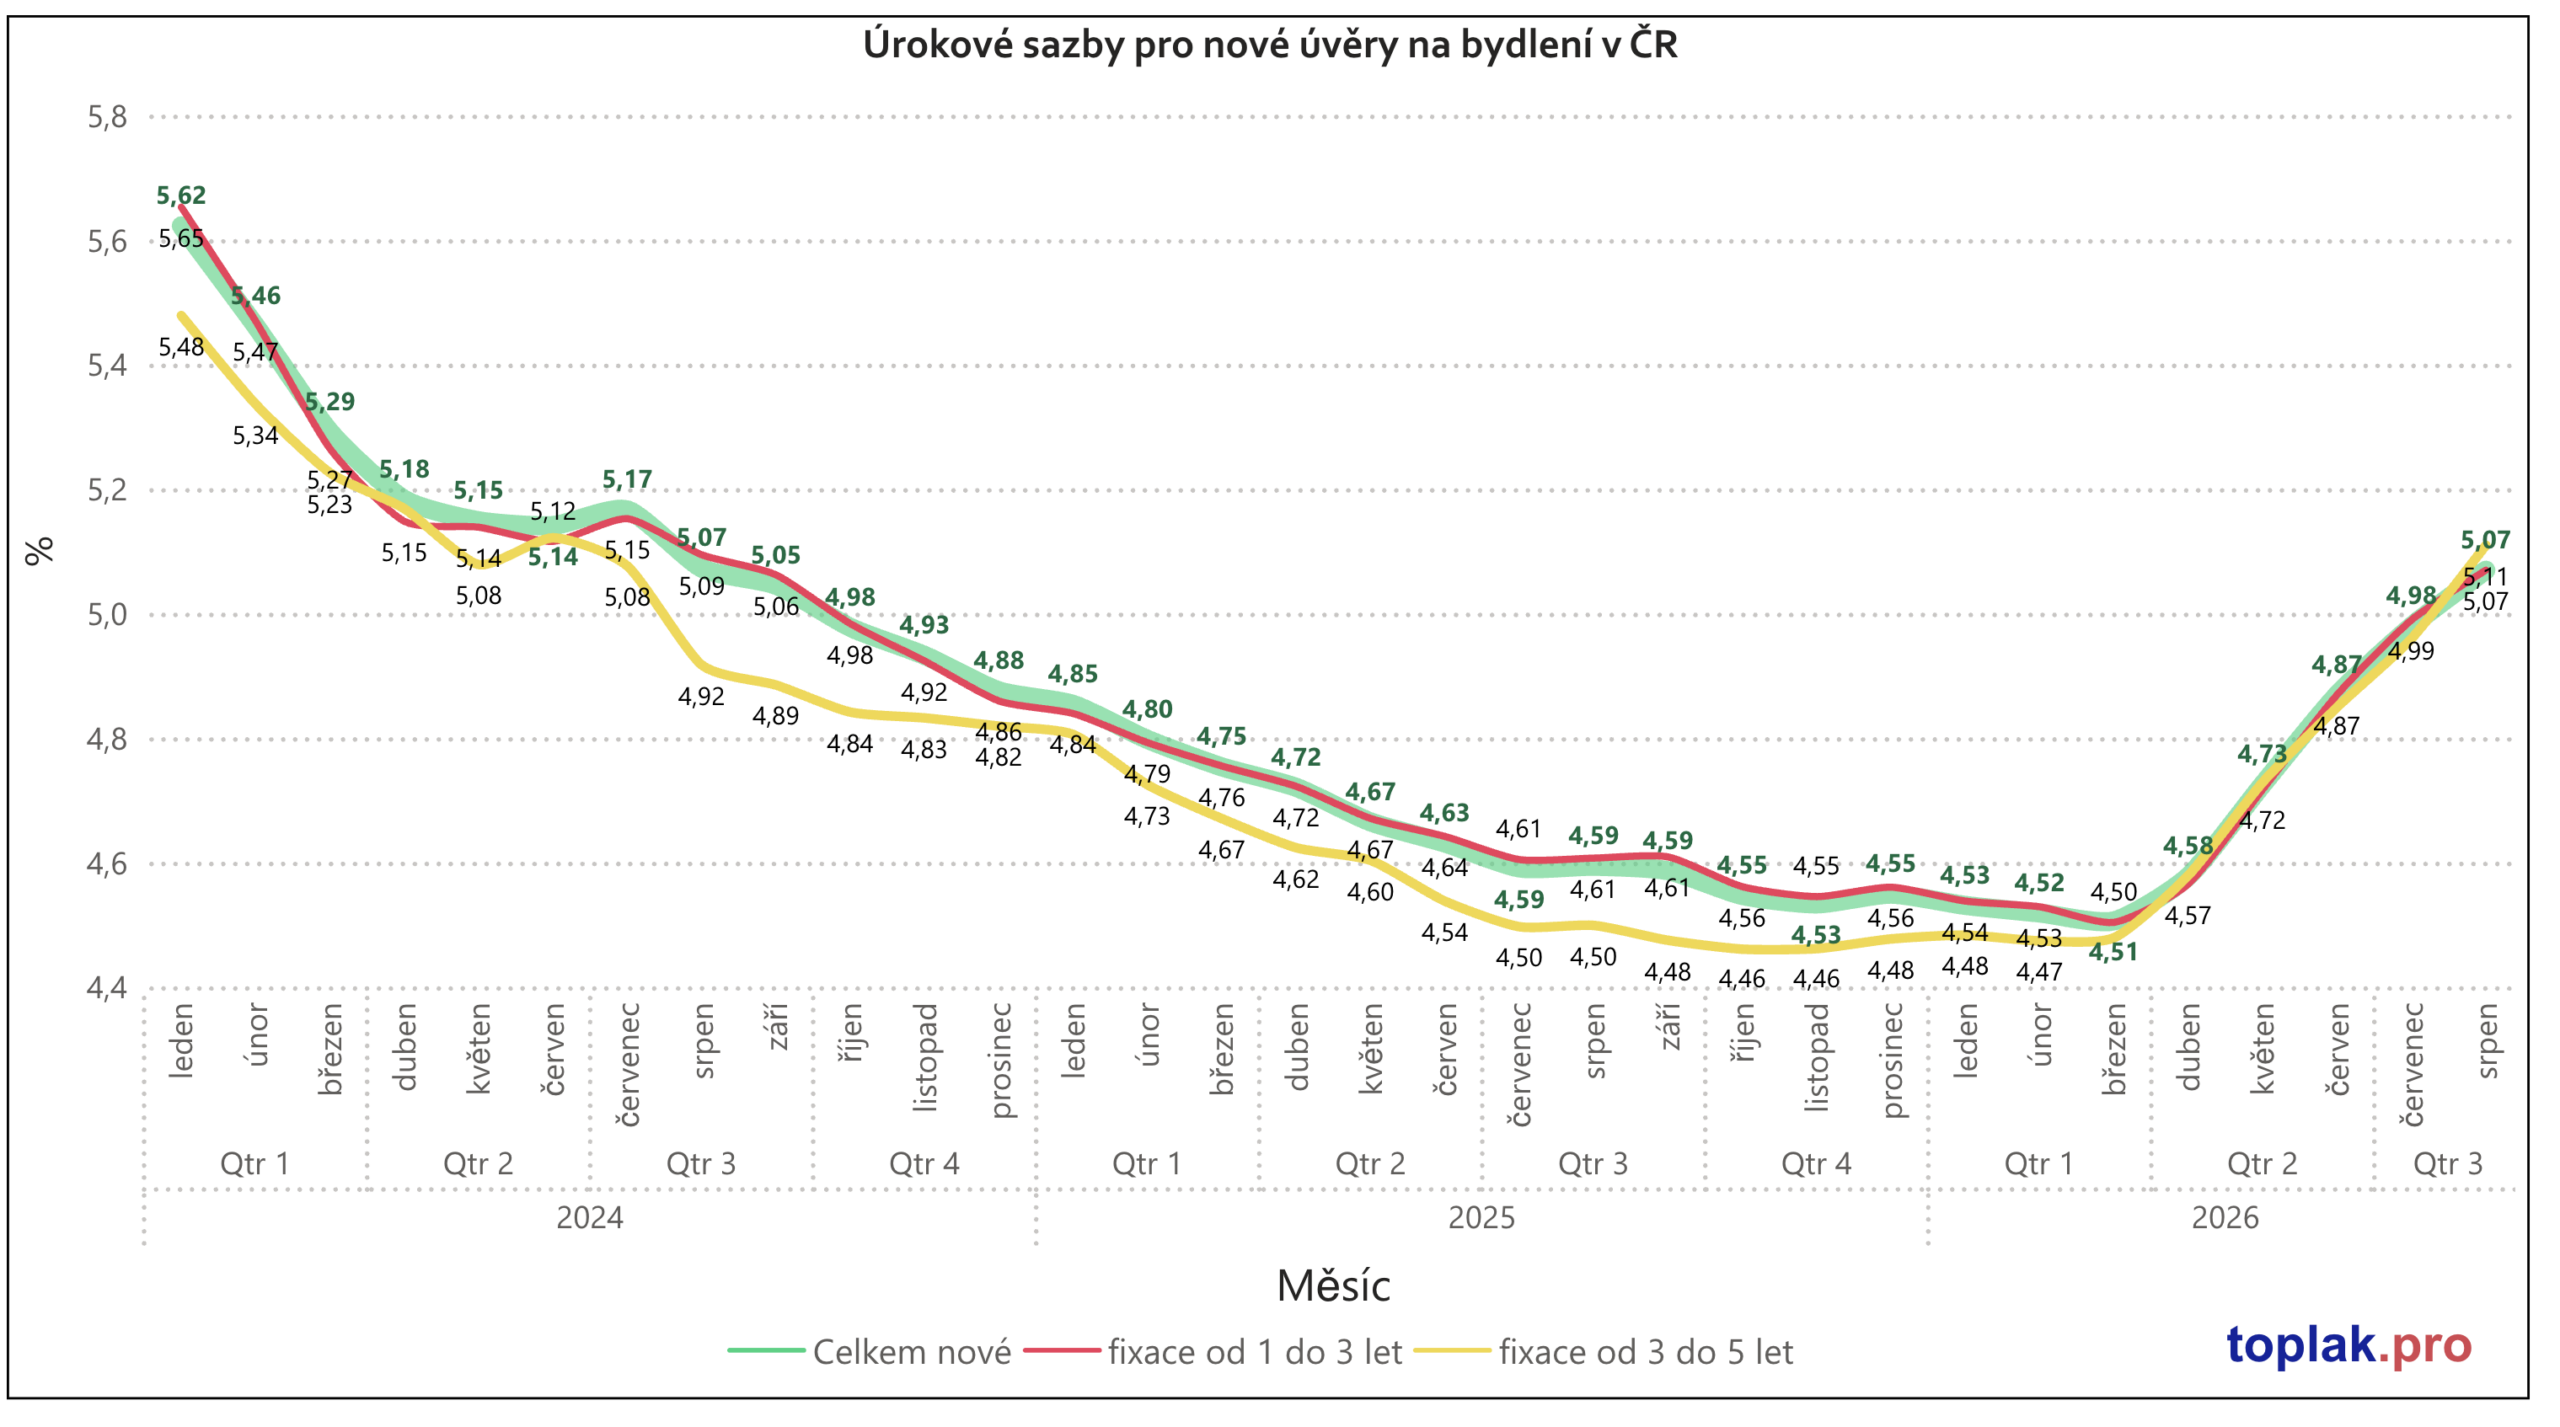
Ochlazování realitního trhu doprovází zdražování úvěrů a ústup nové úvěrové aktivity z jarních maxim.
Průměrná sazba nových úvěrů na bydlení se podle sledovaných dat zvýšila z březnových 4,51 procenta na srpnových 5,07 procenta, tedy o 0,56 procentního bodu. Měsíční objem čistě nových úvěrů včetně navýšení klesl z dubnových přibližně 45 miliard na srpnových 25 miliard korun, zhruba o 44 procent. Srpnová hodnota je zároveň nižší než přibližně 30 miliard korun před rokem. Srovnání s jarním maximem není sezonně očištěné, meziroční pokles však ukazuje, že oslabení není patrné pouze proti mimořádně silnému dubnu.
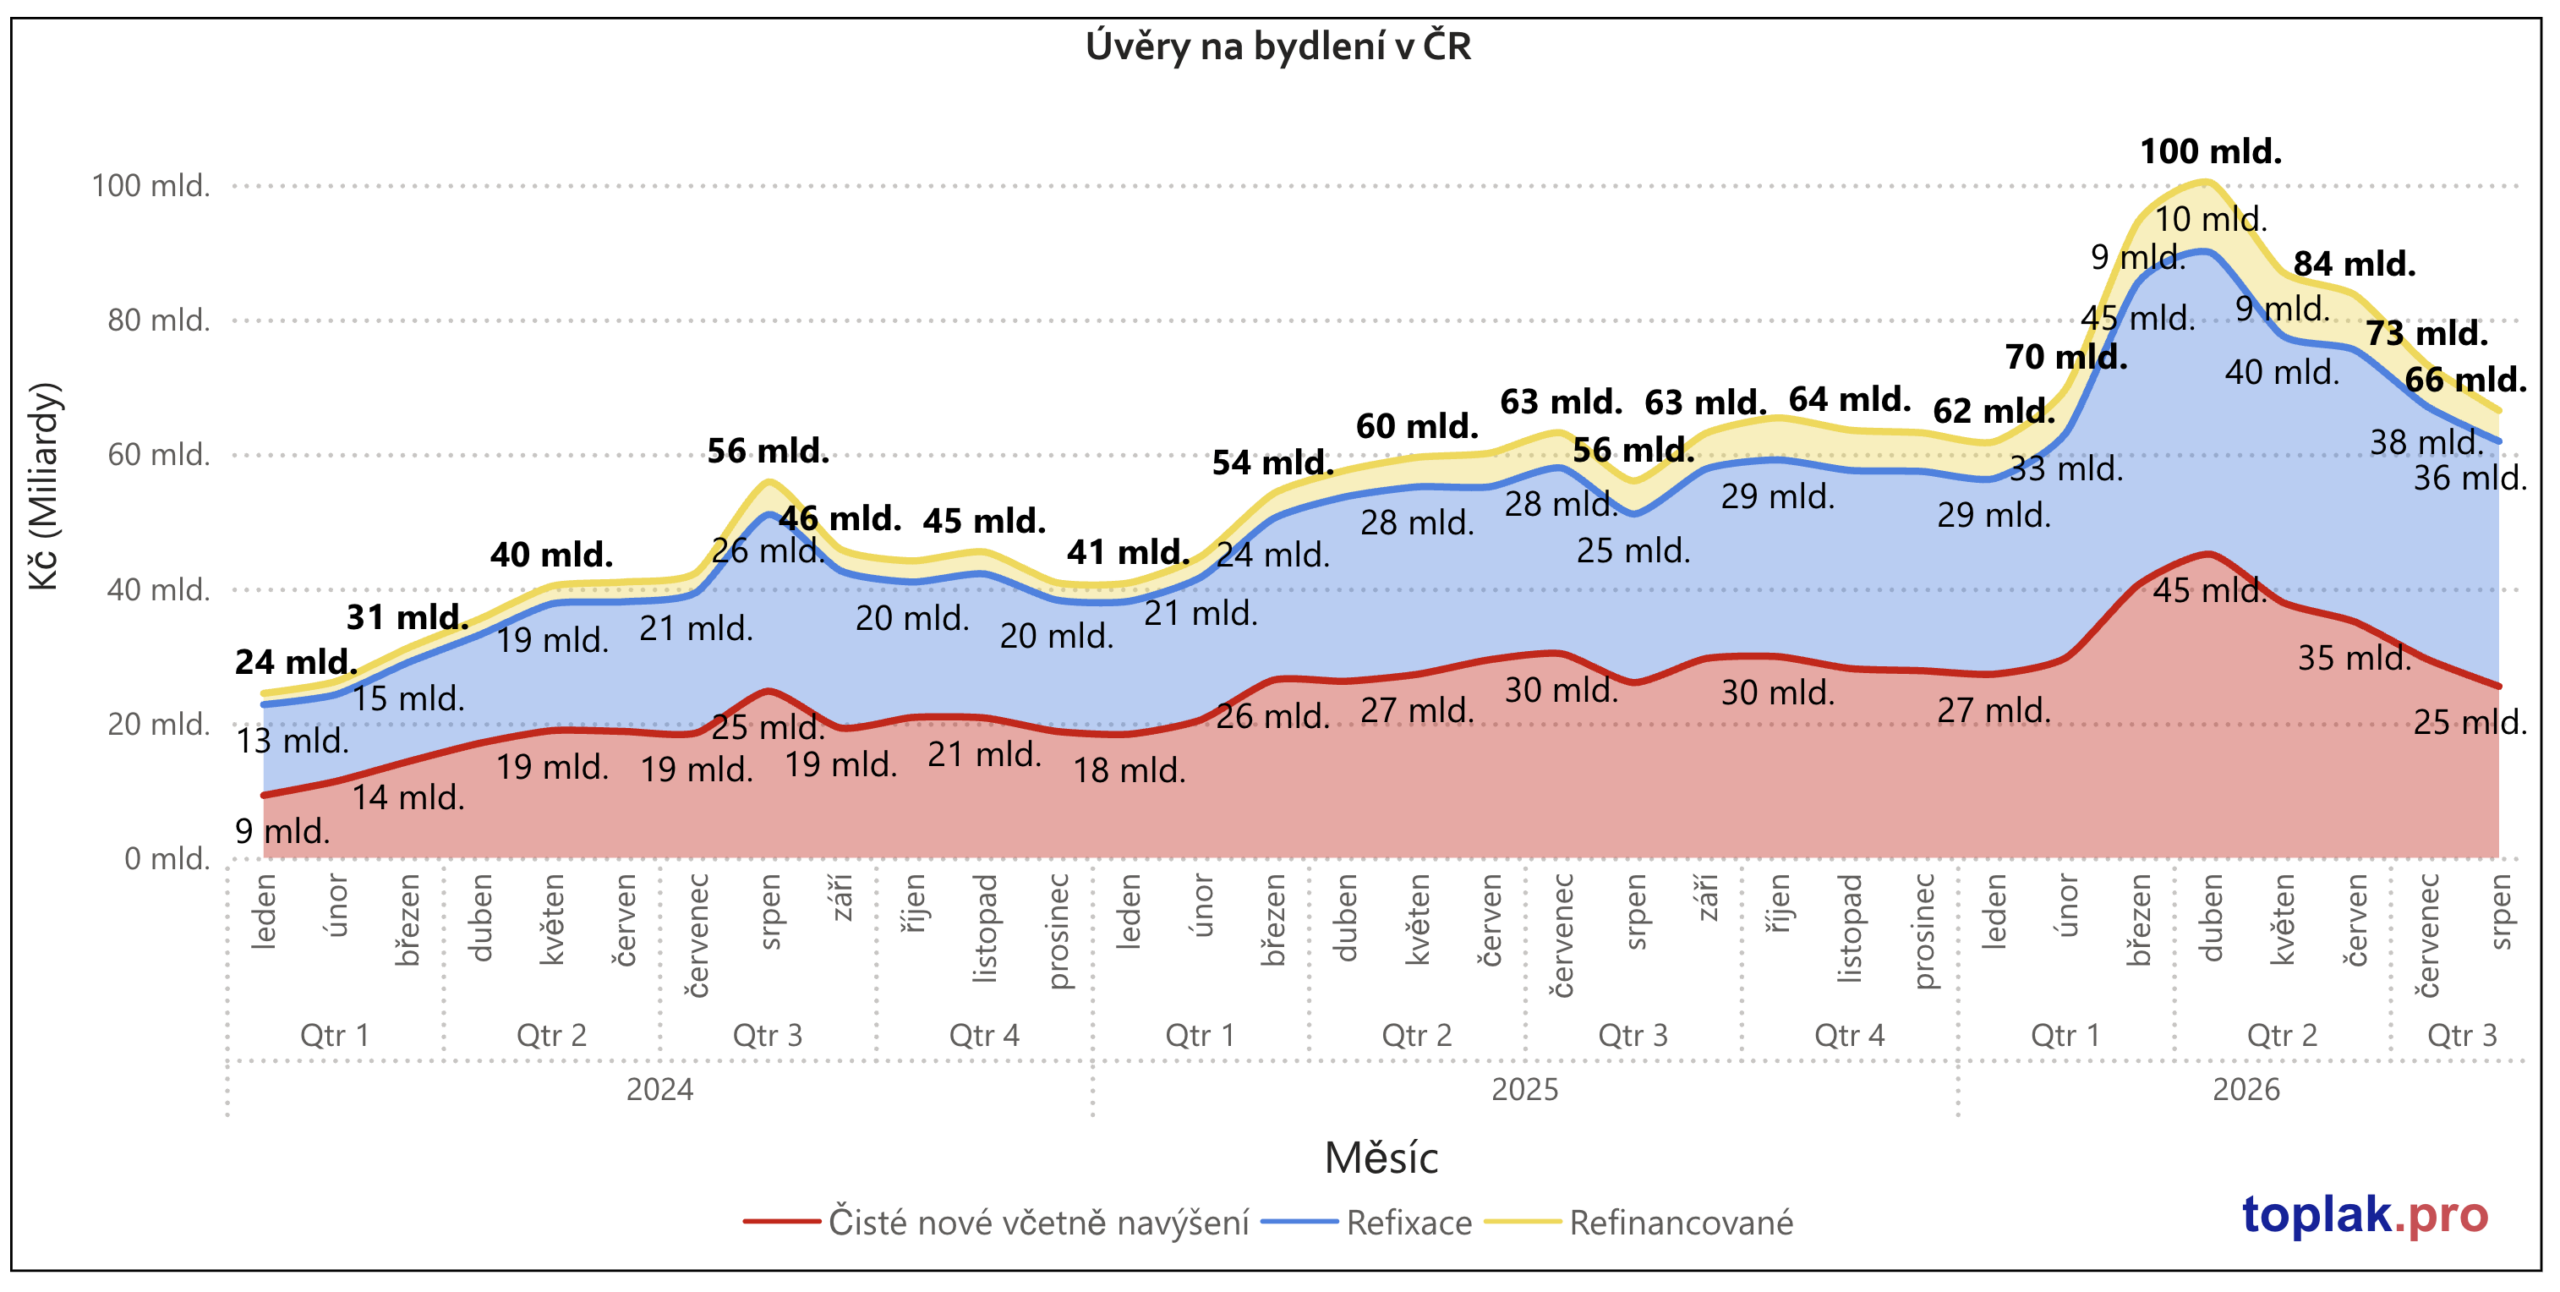
Celkový vykázaný objem úvěrových obchodů se od dubna snížil ze 100 na 66 miliard korun. Tuto částku ovšem nelze zaměňovat za financování nových nákupů: zahrnuje také refixace a refinancování existujících úvěrů, které samy o sobě novou poptávku po nemovitostech nepředstavují. Ani čistě nové úvěry včetně navýšení nejsou určeny výhradně na koupi bytů. Pro posouzení poptávky je proto důležitější vývoj nového financování než součet všech úvěrových operací. Vyšší sazby při stejné výši a splatnosti úvěru zvyšují měsíční splátku a omezují rozpočet kupujících.
Část letního zpomalení může souviset i s přesunem poptávky do dřívějších měsíců. ČNB ve svém červnovém hodnocení uvedla, že začátek roku částečně ovlivnilo předzásobení před přísnějšími doporučenými podmínkami pro investiční hypotéky. Od dubna se u těchto úvěrů doporučuje maximální poměr úvěru k hodnotě zástavy 70 procent a celkového dluhu k čistému ročnímu příjmu sedminásobek. Pro část investorů to znamená potřebu více vlastních peněz nebo menšího úvěru. Letní oslabení tak může odrážet jak dražší financování, tak dřívější uskutečnění části nákupů. [2, 3]
Hypoteční trh přitom zůstává v delším srovnání silný. Podle ČBA Hypomonitoru poskytly banky od ledna do srpna skutečně nové hypotéky bez refinancování zhruba za 273 miliard korun, o 68 miliard více než před rokem. Počet těchto úvěrů za uvedené období vzrostl přibližně o sedmnáct procent. Slabší konec léta tedy nelze zaměňovat za celoroční propad. Objem úvěrů navíc ovlivňuje jejich průměrná velikost, a proto je nutné sledovat také počet financovaných obchodů. [1]
Souhrn ukazatelů podporuje očekávání dalšího zpomalování růstu realizovaných cen.
Rostoucí nabídka, delší inzerce, častější slevy a dražší financování vytvářejí podmínky pro větší cenové ústupky. O jejich skutečném rozsahu však rozhodnou uzavřené obchody. Novější údaje o provedených vkladech postupně ukážou, zda se oslabení nabídky promítlo také do realizací. Samotný časový posun mezi řadami neurčuje směr ani velikost budoucí změny cen.
Přechod od zpomalování ke skutečnému poklesu by byl pravděpodobnější, pokud by nabídka dále narůstala, podíl zlevňovaných bytů stoupal a doba inzerce se prodlužovala i v dalších obdobích. Při stabilizaci financování a obnovení poptávky může trh naopak projít jen obdobím stagnace nebo mírnějšího růstu. Samotná podobnost grafů s rokem 2022 nestačí k tomu, abychom jednu z těchto možností označili za jistou.
Historie nabízí představu o možném rozsahu korekce. V analyzovaných velikostních skupinách se průměrné celkové realizační ceny mezi maximem roku 2022 a minimem roku 2023 snížily přibližně o osm až deset procent. Šlo o pohyb během několika čtvrtletí a zčásti mohl odrážet změnu skladby prodaných bytů. Tento rozsah proto slouží jako srovnávací scénář, nikoli jako prognóza dnešního trhu nebo očekávaná sleva na konkrétní nemovitosti.
Pro prodávající současná data zvyšují význam správné vstupní ceny. Nedávná realizace v katastru je důležitý podklad, ale při změně trhu je potřeba přihlédnout také k dnešní konkurenci a reakci zájemců. Kupující získávají větší prostor k porovnávání a vyjednávání, zejména u déle inzerovaných bytů. Rozhodující však zůstává konkrétní nemovitost a její cena po zohlednění stavu, lokality a nákladů na financování.
Podzimní trh s byty tak charakterizuje rostoucí nabídka a větší ochota části prodávajících ustoupit z původní ceny. Realizace zatím plošný pokles nepotvrzují, nabídková data však zpochybňují očekávání dalšího rychlého zdražování. V příštích měsících bude podstatné, zda se přibývající nabídka prodá po přiměřených úpravách cen, nebo zda se bude dál hromadit. Právě to rozhodne, zda dnešní zpomalení zůstane krátkou přestávkou, nebo přeroste v širší cenovou korekci.
Podklady a metodika
Data a metodika Cenové, nabídkové a časové řady toplak.pro dodané autorem, období 2021 až 3. čtvrtletí 2026; grafy úvěrů na bydlení a sazeb za leden 2024 až srpen 2026. Cenové změny jsou meziroční a vyhlazené tříměsíčním průměrem. Doba inzerce je medián. Realizace jsou zařazeny podle provedených vkladů do katastru a mají časový posun vůči nabídkám. Úvěrové kategorie v autorském grafu a v ČBA Hypomonitoru nejsou totožné; v článku jsou pojmenovány samostatně.
[1] ČBA Hypomonitor Zchlazení hypoték v srpnu pokračovalo se sazbou na 5 %, 16. září 2026. https://www.cbamonitor.cz/aktuality/cba-hypomonitor-zchlazeni-hypotek-v-srpnu-pokracovalo-se-sazbou-na-5
[2] Česká národní banka Doporučení přísnějších limitů pro investiční hypotéky, 27. listopadu 2025, s účinností od 1. dubna 2026. https://www.cnb.cz/cs/cnb-news/tiskove-zpravy/CNB-doporucuje-prisnejsi-limity-pro-investicni-hypoteky.-Kapitalove-rezervy-se-nemeni/
[3] Česká národní banka Záznam jednání bankovní rady o finanční stabilitě, červen 2026. https://www.cnb.cz/cs/financni-stabilita/rozhodnuti-bankovni-rady-cnb/Rozhodnuti-bankovni-rady-CNB-v-oblasti-financni-stability-1780578000000/?tab=record